SP500 7.815,53 +0,51%DJ30 51.686,99 +0,81%NAS100 30.918,11 +0,31%GER40 25.172,84 +0,70%EU50 6.187,95 +0,54%BTCUSD 82.339,83 +0,66%ETHUSD 2.478,17 +0,18%VIX 17,18 -1,98% SP500 7.815,53 +0,51%DJ30 51.686,99 +0,81%NAS100 30.918,11 +0,31%GER40 25.172,84 +0,70%EU50 6.187,95 +0,54%BTCUSD 82.339,83 +0,66%ETHUSD 2.478,17 +0,18%VIX 17,18 -1,98%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

SpaceX Nasdaq: Indexgewicht verdoppelt sich nach IPO und Lock-up-Ende

Trotz massiver Aktienflut und fehlender Gewinne: Warum hält sich die SpaceX-Aktie so robust über der 150-Dollar-Marke?
Erwähnte Aktien
SPCX
Schlusskurs 154,21$ +0,09% 22.09.26 23:25 Uhr MESZ
Space Exploration Technologies Corp. Class A Common Stock

Was beim Nasdaq-Rebalance wirklich passierte

Am dritten Freitag im September fand das stille Ritual der Wall Street statt: die vierteljährliche Neugewichtung des Nasdaq 100. Diesmal verlief sie alles andere als ruhig. SpaceX, das erst im Juli nach seinem Börsengang in den Index aufgenommen wurde, sieht sein Gewicht mehr als verdoppelt. Jeder Fonds, der den Nasdaq 100 abbildet – angefangen beim Invesco QQQ –, ist nun ein materiell größerer Halter eines Unternehmens, das seine Portfoliomanager nie selbst ausgewählt haben.

Der Grund: Der Nasdaq gewichtet seine Mitglieder nach dem streubesitzbereinigten Marktwert. Als SpaceX im Juli in den Index kam, war nur ein Teil der Aktien öffentlich handelbar. Mit dem Auslaufen der Lock-ups im August und September wuchs der Free Float – und die September-Neuberechnung zog nach. Kein Emittent darf 24 Prozent des Gewichts überschreiten.

Die nächste Aktienflut steht bevor

Doch genau dieses Ereignis, das passive Fonds zum Kauf zwingt, bringt auch neues Angebot an den Markt. Die Nachfragegeschichte ist fragiler, als die Schlagzeilen vermuten lassen. Denn die nächsten Tranchen stehen bereits in den Startlöchern: Am 24. September werden rund 328,4 Millionen Aktien frei, weitere Tranchen folgen im Oktober in ähnlicher Größenordnung. Der große Knall kommt jedoch im November – die Q3-Earnings-Tranche mit rund 1,3 Milliarden Aktien. Insgesamt kommen in den kommenden Wochen über zwei Milliarden zusätzliche Aktien auf den Markt. Keine unbedeutende Menge.
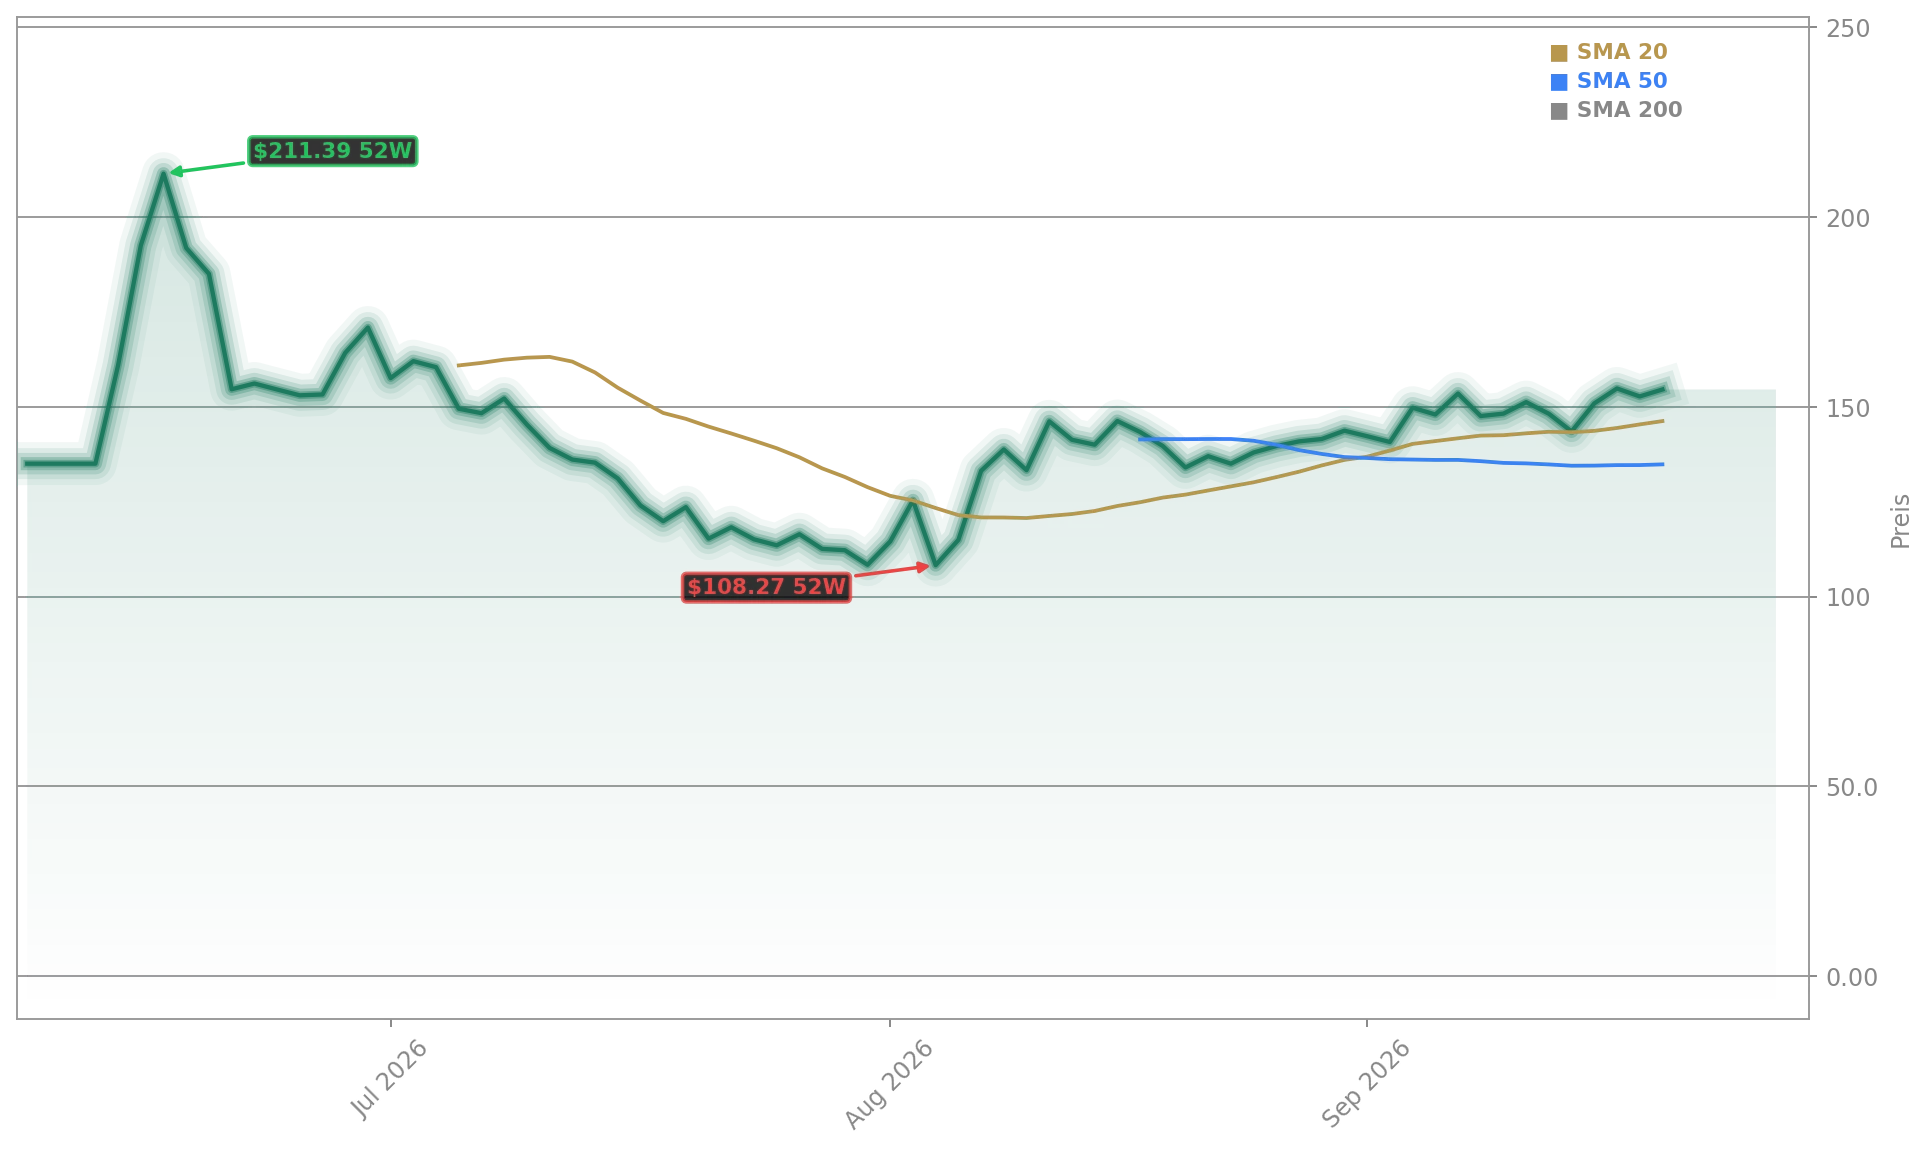
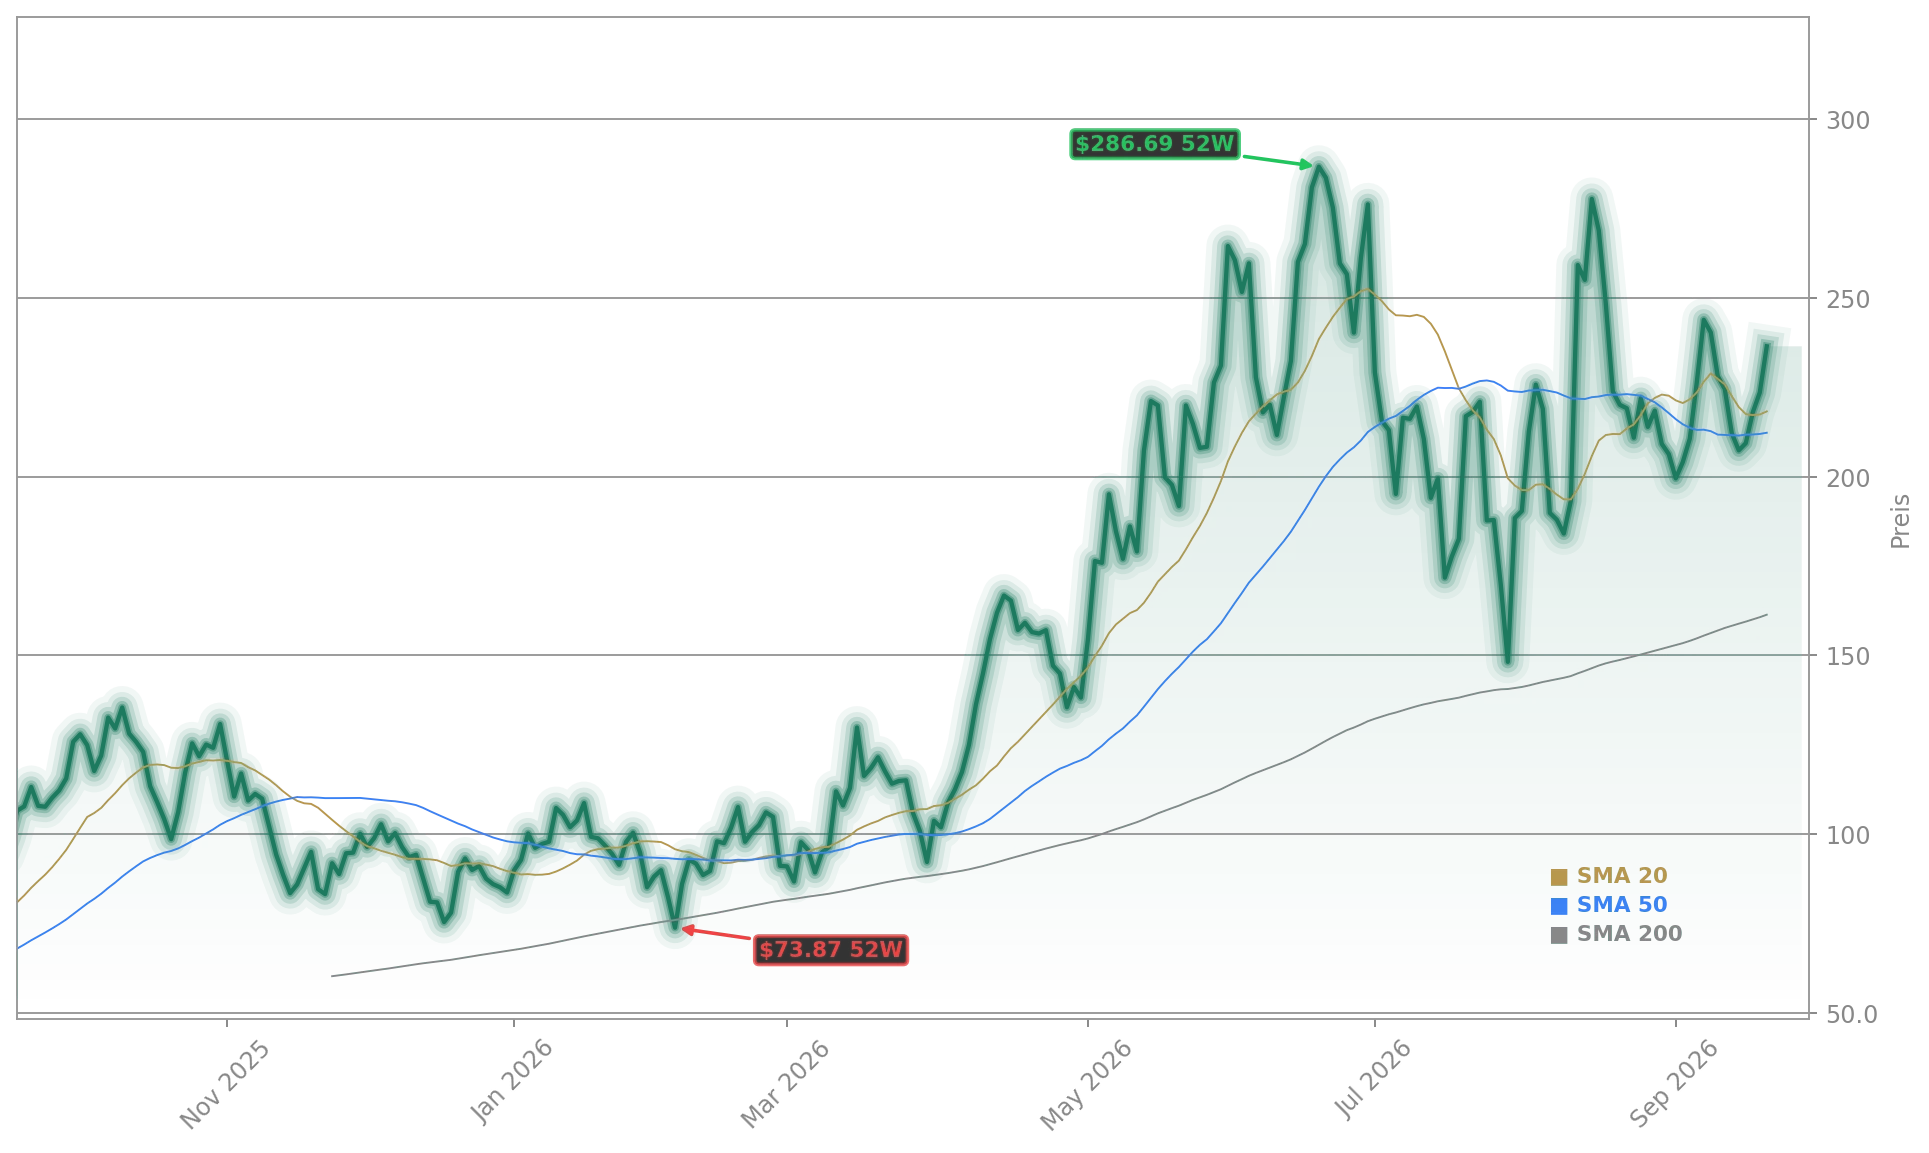
SpaceX Nasdaq Aktienchart - 252 Tage Kursverlauf - September 2026

Der Kurs hält sich über der 150-Dollar-Marke

Trotz dieser Angebotslawine zeigt sich die Aktie erstaunlich robust. Am Dienstag notierte SpaceX bei 154,21 Dollar, ein leichtes Plus von 0,09 Prozent gegenüber dem Vortag. Die 150-Dollar-Marke fungiert weiterhin als Unterstützung, an der sich der Kurs mehrfach abgearbeitet hat. Die Spanne zwischen dem Hoch über 200 Dollar und dem Tief nahe 100 Dollar nach dem IPO zeigt, wie volatil das Papier seit dem Börsengang ist – ein Swing von rund 50 Dollar, die Erholung vom Tief betrug fast 50 Prozent.

Das KI-Geschäft trägt das Wachstum

Fundamental liefert das Unternehmen Argumente. Im zweiten Quartal 2026 stieg der Umsatz um 92 Prozent auf 7,8 Milliarden Dollar. Treiber war vor allem das KI-Segment, das um 247 Prozent auf 2,6 Milliarden Dollar zulegte und ein positives bereinigtes EBITDA erreichte. Das Connectivity-Geschäft mit Starlink steuerte 4,3 Milliarden Dollar bei, das Raumfahrtgeschäft 962 Millionen Dollar. Analysten erwarten für 2027 KI-Erlöse von über 67 Milliarden Dollar und bis 2030 sogar 275 Milliarden Dollar. Allerdings bleibt das Unternehmen unprofitabel: Der Nettoverlust lag zuletzt bei 541 Millionen Dollar, eine Verbesserung gegenüber der Milliarde Verlust ein Jahr zuvor.

Google als größter Anteilseigner neben Musk

Bei der Eigentümerstruktur gibt es bemerkenswerte Details. Elon Musk kontrolliert über 6,42 Milliarden as-converted Class-A-Aktien rund 48,4 Prozent des Unternehmens, wobei seine Class-B-Aktien mit zehn Stimmen pro Anteilsschein ein Vielfaches an Stimmrecht tragen. Größter Anteilseigner neben Musk ist Google. Auch Peter Thiel und Founders Fund halten gemeinsam 5,5 Prozent. Die Bewertung bleibt mit rund zwei Billionen Dollar ambitioniert – SpaceX ist das einzige Unternehmen im Billionen-Club, das noch keine Gewinne schreibt.

Wie geht es für Anleger weiter?

Die nächsten Quartalszahlen am 5. November dürften richtungsweisend sein. Dann wird sich zeigen, ob der Raumfahrtkomplex weiter ausgebaut und monetarisiert werden kann. Das durchschnittliche Analystenkursziel liegt bei 223 Dollar, wobei viele Studien mit Vorsicht zu genießen sind. Für langfristig orientierte Anleger bleibt das Unternehmen wegen seiner Position in Raumfahrt, Starlink und KI interessant – ähnlich wie Tesla in der Elektromobilität.

NASA-Aufträge und Starlink-Expansion im Fokus

Während der Index-Rebalance für Schlagzeilen sorgt, bleibt das operative Geschäft von SpaceX von stabilen NASA-Aufträgen und der Starlink-Expansion geprägt – dennoch ziehen Privatanleger derzeit Milliarden aus der Aktie ab, wie ein aktueller Bericht zu den SpaceX-Nachrichten zeigt. Ein Blick auf andere Schwergewichte lohnt sich ebenfalls: Wie die Börse auf einen harten Umbau reagiert, verdeutlicht der Evonik-Stellenabbau und die Kursreaktion.

Fazit

Die Verdopplung des Indexgewichts im Nasdaq 100 macht SpaceX für passive Fonds zum Pflichtkauf, doch die anstehenden Lock-up-Tranchen mit über zwei Milliarden Aktien könnten den Kurs belasten. Für Anleger bedeutet das eine Abwägung zwischen dem langfristigen Wachstumspotenzial in KI und Raumfahrt und dem kurzfristigen Angebotsdruck. Die Quartalszahlen am 5. November werden zeigen, ob der Konzern den Spagat zwischen ambitionierter Bewertung und Profitabilität meistern kann.

Boeing China: Widersprüchliche Signale belasten die Aktie

Wird Boeing die Erwartungen an einen chinesischen Großauftrag erfüllen können oder sind die jüngsten Aussagen des CEOs ein Warnsignal?

Erwähnte Aktien
BA
Schlusskurs 198,11$ +0,02% 22.09.26 23:05 Uhr MESZ
The Boeing Company

Widersprüchliche Aussagen zum China-Geschäft

Beim Thema Boeing China prallen derzeit zwei völlig unterschiedliche Darstellungen aufeinander. US-Handelsbeauftragter Jamieson Greer erklärte zu Wochenbeginn, der Konzern mache Fortschritte bei der Finalisierung von Bestellungen über 200 chinesische Flugzeuge. Diese Aussage steht jedoch im Kontrast zu den jüngsten Äußerungen von Boeing-CEO Kelly Ortberg, der die Erwartungen an einen solchen Großauftrag zuletzt deutlich gebremst hatte.

Ortberg hatte klargestellt, dass es sich bei den diskutierten 200 Maschinen nicht um einen bereits gesicherten Auftrag handele. Man werde es versuchen, aber es würden am Ende nicht so viele Flugzeuge werden. Seit diesen Aussagen zeigt sich der Kurs des Luftfahrtkonzerns entsprechend schwach. Marktbeobachter sehen in der Diskrepanz zwischen dem Handelsbeauftragten und dem CEO ein grundsätzliches Spannungsfeld: Greer vertritt die Interessen der US-Regierung und will das bestmögliche Bild zeichnen, während Ortberg als Unternehmenslenker rechtlich an präzise Formulierungen gebunden ist.

Charttechnik sendet Warnsignale

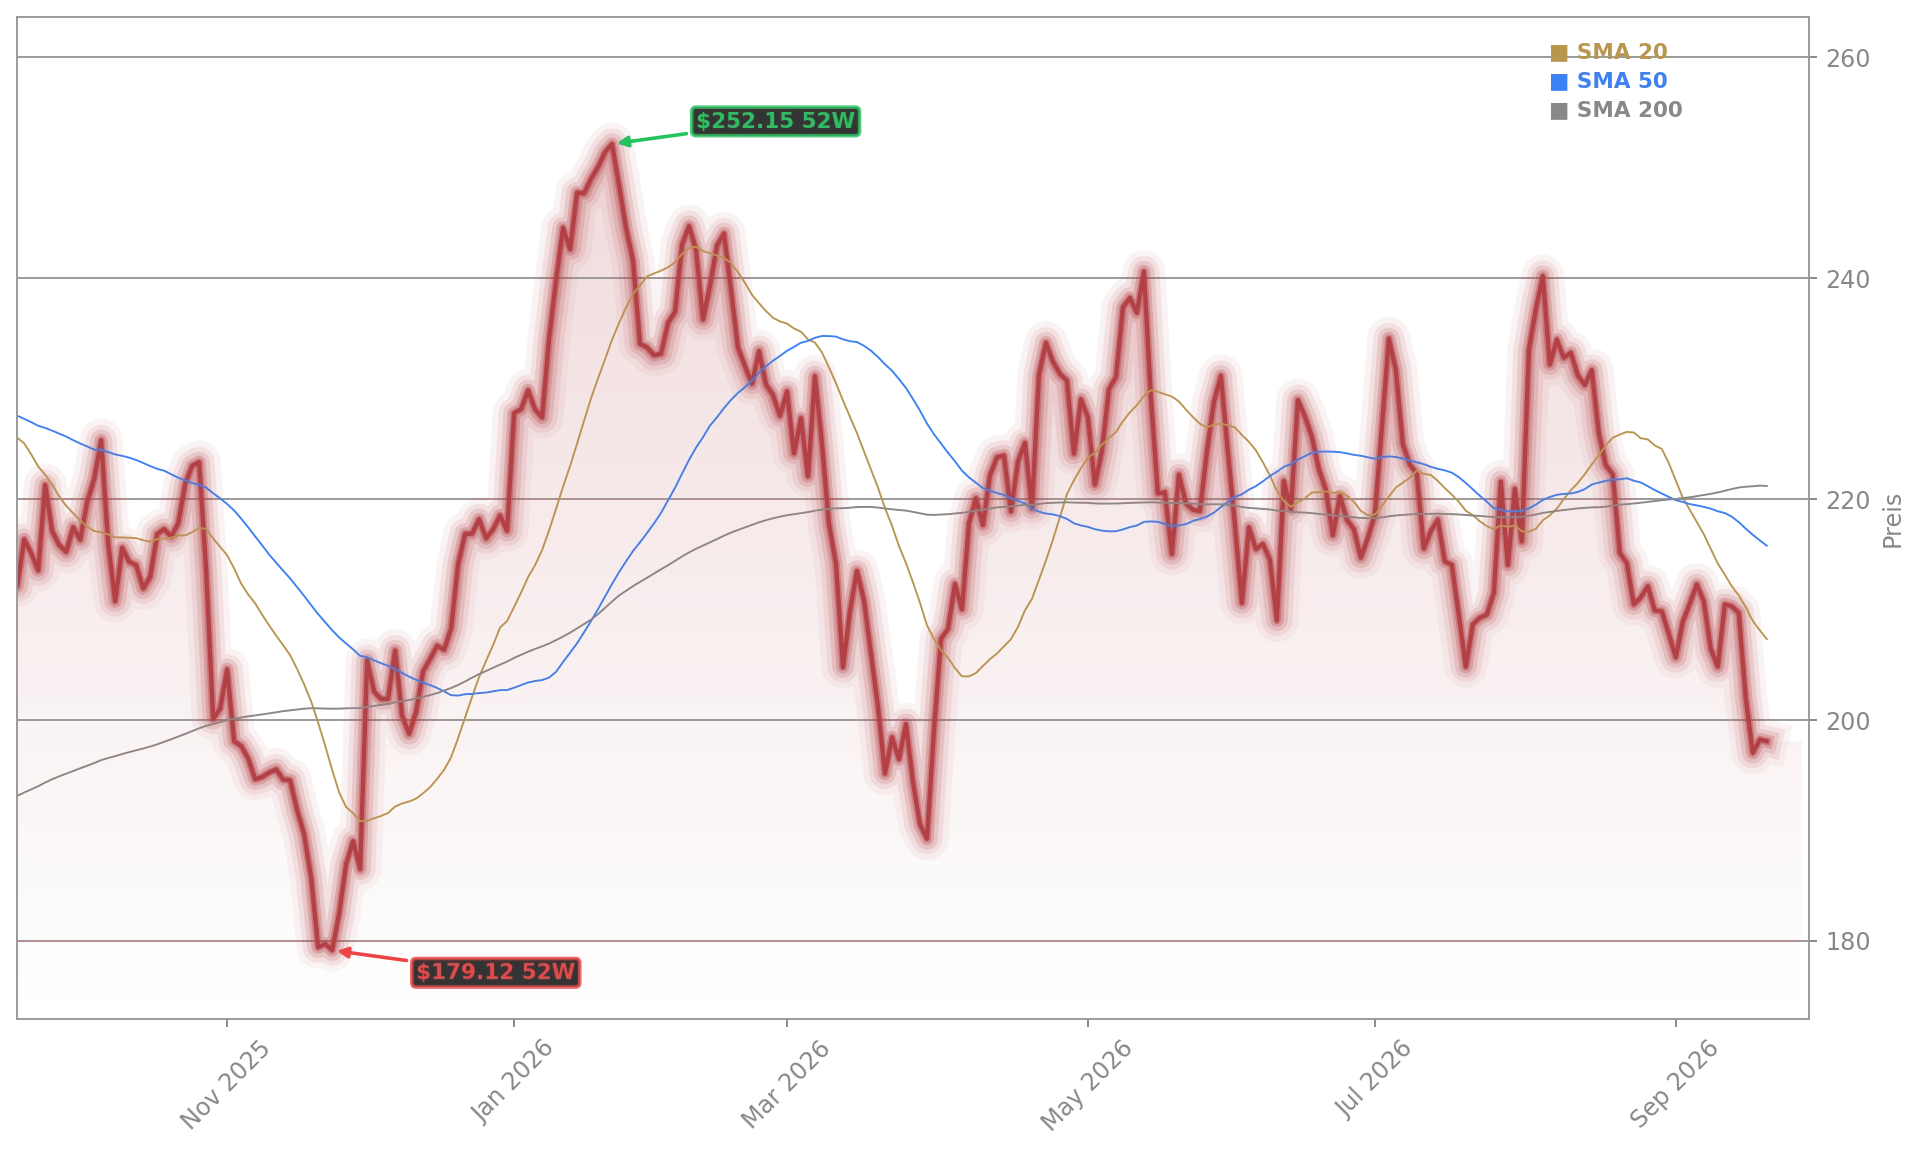
Die technische Verfassung der Boeing-Aktie gibt ebenfalls Anlass zur Vorsicht. Seit dem sogenannten “Liberation Day”-Verkaufsdruck im April vergangenen Jahres hat sich ein Kursmuster herausgebildet, das Charttechniker als “Head-and-Shoulders”-Formation bezeichnen – ein klassisches Umkehrmuster. Als Nackenlinie dieses Musters gilt die Marke von etwa 187 Dollar, dem Boden der beiden Schultern.

Sollte sich diese Formation vollständig auflösen, wäre das kein gutes Zeichen für den weiteren Kursverlauf. Besonderes Augenmerk liegt daher auf dem Bereich um 180 Dollar, der als entscheidende Unterstützungszone gilt. Hält diese Marke, könnte sich der Abwärtsdruck abschwächen. Bricht sie jedoch, droht eine Rückkehr zu den Tiefstständen vom Frühjahr 2025.

Boeing Company Aktienchart - 252 Tage Kursverlauf - September 2026

Auftragseingang und Analystenbewertung

Trotz der charttechnischen Sorgen gibt es auch positive Nachrichten. Boeing hat einen Großauftrag von Korean Air über 103 Flugzeuge mit einem Listenwert von 36,2 Milliarden Dollar abgeschlossen. Das stärkt den Auftragsbestand erheblich und verbessert die langfristige Umsatzsichtbarkeit. Allerdings fallen die tatsächlichen Erlöse wegen üblicher Rabatte geringer aus, und die Produktionsherausforderungen bleiben bestehen.

Die Analysten von Jefferies Financial Group haben ihr Kursziel für die Aktie von 295 auf 265 Dollar gesenkt, halten aber an der “Buy”-Einstufung fest. Das neue Ziel impliziert ein Aufwärtspotenzial von rund 32 Prozent gegenüber dem aktuellen Kurs. Der durchschnittliche Kursziel-Konsens der Wall Street liegt bei 272,45 Dollar, was einer “Moderate Buy”-Bewertung entspricht. Institutionelle Investoren halten 64,82 Prozent der Anteile, was auf ein stabiles Interesse großer Fonds hindeutet.

Technologische Fortschritte und Verteidigungsgeschäft

Abseits der China-Frage macht Boeing auch operativ Fortschritte. Gemeinsam mit dem Oak Ridge National Laboratory wurde ein neuartiges 3D-gedrucktes Stempelformwerkzeug für die Herstellung thermoplastischer Verbundstoffbauteile entwickelt. Das Verfahren soll die Produktion schneller, günstiger und effizienter machen und ist Teil des NASA-Projekts HiCAM.

Im Satellitengeschäft hat Boeing die 13-Satelliten-Konstellation O3b mPOWER für den Betreiber SES erfolgreich abgeschlossen. Die letzten drei Satelliten wurden vom Cape Canaveral aus gestartet. Dieser Erfolg stärkt nicht nur die kommerzielle Partnerschaft, sondern auch die Position des Konzerns in nationalen Sicherheitsprogrammen.

Was bedeutet das für Anleger?

Die Lage bei Boeing bleibt zwiespältig. Auf der einen Seite stehen solide Auftragseingänge, technologische Erfolge und eine mehrheitlich positive Analysteneinschätzung. Auf der anderen Seite belasten die unklare China-Situation, charttechnische Warnsignale und anhaltende Produktionsprobleme den Kurs. Anleger sollten die weitere Entwicklung der Handelsgespräche zwischen den USA und China genau verfolgen, da eine offizielle Bestätigung des 200-Flugzeug-Deals ein wichtiger Kurstreiber sein könnte.

Weitere Meldungen aus dem Industriesektor

Während Boeing mit widersprüchlichen Signalen aus dem China-Geschäft zu kämpfen hat, zeigt sich bei anderen Industrieunternehmen, wie drastische Restrukturierungen an der Börse gefeiert werden. So sorgte der Evonik Stellenabbau für einen Kursanstieg von 3,2 Prozent, obwohl das Unternehmen einen harten Umbauplan vorlegte. Der Fall zeigt, dass Anleger konsequente Kostensenkungsprogramme belohnen – ein Muster, das auch für Boeing mit seinen anhaltenden Produktions- und Kostenproblemen relevant sein könnte.

Fazit

Boeing steht vor einem widersprüchlichen Bild: Während der Handelsbeauftragte Fortschritte bei China-Bestellungen signalisiert, dämpft der CEO die Erwartungen, und die Charttechnik sendet Warnsignale. Für Anleger bedeutet das erhöhte Vorsicht, zumal die Aktie mit 198 Dollar deutlich unter dem Kursziel der Analysten liegt. Die kommenden Handelsgespräche zwischen den USA und China dürften die entscheidende Richtung vorgeben.

Goldman Sachs Palmer Square: Übernahme-Boom im Fokus der Investmentbank

Plant Goldman Sachs mit der Übernahme von Palmer Square einen strategischen Coup, um seine Position im Asset Management zu stärken?

Erwähnte Aktien
GS
Schlusskurs 950,63$ -0,88% 22.09.26 22:37 Uhr MESZ
Goldman Sachs

Ein strategischer Schritt zur Schließung von Lücken

Die Nachricht über das Interesse von Goldman Sachs an Palmer Square kommt zu einem Zeitpunkt, an dem CEO David Solomon auf einer Branchenkonferenz erklärte, dass man Lücken im Portfolio schließen wolle, wo immer sich Gelegenheiten bieten. Die Investmentbank ist bekannt für ihre führende Rolle bei der Beratung von Unternehmensübernahmen, hat aber historisch Schwierigkeiten, selbst Unternehmen zu akquirieren. Der Schritt passt zu einer Reihe kleinerer, gezielter Zukäufe, die das Asset Management stärken sollen. Erst letzten Monat kündigte das Institut Deals an, die seine Präsenz bei aktiven ETFs durch die Übernahme von Innovator Capital und Nios ausbauen. Mit Palmer Square würde Goldman Sachs zudem seine Position im CLO-Markt festigen, einem Segment, in dem das Unternehmen bisher nicht zu den größten Emittenten zählt.

Was steckt hinter dem Interesse an CLOs?

Der Markt für CLOs hat sich in den vergangenen 15 Jahren mehr als vervierfacht und umfasst mittlerweile über 1,3 Billionen Dollar an ausstehenden US-amerikanischen CLOs. Diese Anlageklasse hat sich als robust erwiesen, unabhängig von Zinszyklen oder der allgemeinen Risikostimmung. Für Goldman Sachs, das zu den fünf größten alternativen Vermögensverwaltern zählt, geht es darum, ein diversifiziertes Geschäft aufzubauen, wie es für einen großen Asset Manager typisch ist. Während Wettbewerber wie Carlyle, Blackstone und BlackRock über deutlich größere CLO-Maschinen verfügen, könnte die Übernahme von Palmer Square dem Institut die nötige Optionalität verschaffen. Die verwalteten Vermögen von Palmer Square würden wiederkehrende Gebühreneinnahmen generieren und die Erträge stabilisieren.

Goldman Sachs Palmer Square Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten bewerten die Aussichten positiv

Die Analystengemeinde zeigt sich überwiegend optimistisch für die Aktie von Goldman Sachs. MarketBeat meldet, dass 24 Analysten dem Titel ein durchschnittliches Rating von „Moderate Buy“ verleihen, mit einem durchschnittlichen Kursziel von 1.062,86 Dollar. Das Unternehmen übertraf zuletzt die Quartalserwartungen mit einem Gewinn pro Aktie von 20,98 Dollar und einem Umsatz von 20,34 Milliarden Dollar, was einem Anstieg von 39,4 Prozent im Jahresvergleich entspricht. Zudem erhöhte die Bank ihre Quartalsdividende auf 5,00 Dollar je Aktie, was einer Rendite von 2,1 Prozent entspricht. Trotz dieser soliden Fundamentaldaten notiert die Aktie aktuell bei 950,63 Dollar und damit unter dem Vortagesschluss von 959,39 Dollar, was einem Minus von 0,88 Prozent entspricht.

Wie reagiert der Markt auf die Übernahmegespräche?

Die Aktie von Goldman Sachs steht im heutigen Handel unter Druck, was teilweise auf allgemeine Marktfaktoren zurückzuführen ist. Höhere Renditen zehnjähriger US-Staatsanleihen belasten die Erwartungen an die Nettozinsmarge der Banken. Die Nachricht über die Übernahmegespräche mit Palmer Square wird jedoch von vielen Beobachtern als strategisch sinnvoll erachtet. Ein Analyst von Argus Research, der mehrere große Geldzentrenbanken mit „Buy“ bewertet, erklärte, dass das positive Narrativ für Banken intakt bleibe, getrieben durch Wirtschaftswachstum, niedrige Arbeitslosigkeit und boomende Kapitalmarktaktivitäten. Die jüngsten Zahlen unterstreichen dies: Goldman Sachs verzeichnete im zweiten Quartal Investmentbanking-Gebühren von 3,40 Milliarden Dollar, ein Plus von 55 Prozent im Jahresvergleich, und beriet im ersten Halbjahr 2026 bei angekündigten M&A-Transaktionen im Volumen von über einer Billion Dollar.

Die nächsten Schritte und mögliche Alternativen

Sollte die Übernahme von Palmer Square zustande kommen, würde Goldman Sachs seine Position im Asset Management deutlich ausbauen. Die Gespräche befinden sich jedoch noch in einem frühen Stadium und könnten laut mit der Angelegenheit vertrauten Personen noch scheitern. Unabhängig vom Ausgang signalisiert CEO Solomon, dass die Bank weiterhin aktiv nach Übernahmezielen sucht. „Werden wir nach weiteren Deals suchen? Ja, wahrscheinlich“, soll er auf einer Konferenz gesagt haben. Marktbeobachter interpretieren dies als klares Zeichen, dass Goldman Sachs seine Strategie der gezielten Zukäufe fortsetzen wird, um das Asset Management zu stärken und die Erträge zu diversifizieren.

Fazit

Goldman Sachs untermauert mit den Übernahmegesprächen für Palmer Square seine Ambitionen, das Asset Management gezielt auszubauen und die Lücke im CLO-Geschäft zu schließen. Für Anleger bleibt die Aktie trotz des jüngsten Kursrückgangs mit einem durchschnittlichen Kursziel von über 1.060 Dollar und einer soliden Dividendenrendite attraktiv. Die nächsten Quartalszahlen und der Abschluss der Gespräche werden zeigen, ob die Strategie von CEO David Solomon aufgeht.

Take-Two Prognose -1.9%: GTA 6 Hype trifft auf aktuellen Kursrutsch

Kann der bevorstehende GTA 6-Launch die aktuellen Kursverluste von Take-Two Interactive Software stoppen – oder ist der Hype bereits eingepreist?

Erwähnte Aktien
TTWO
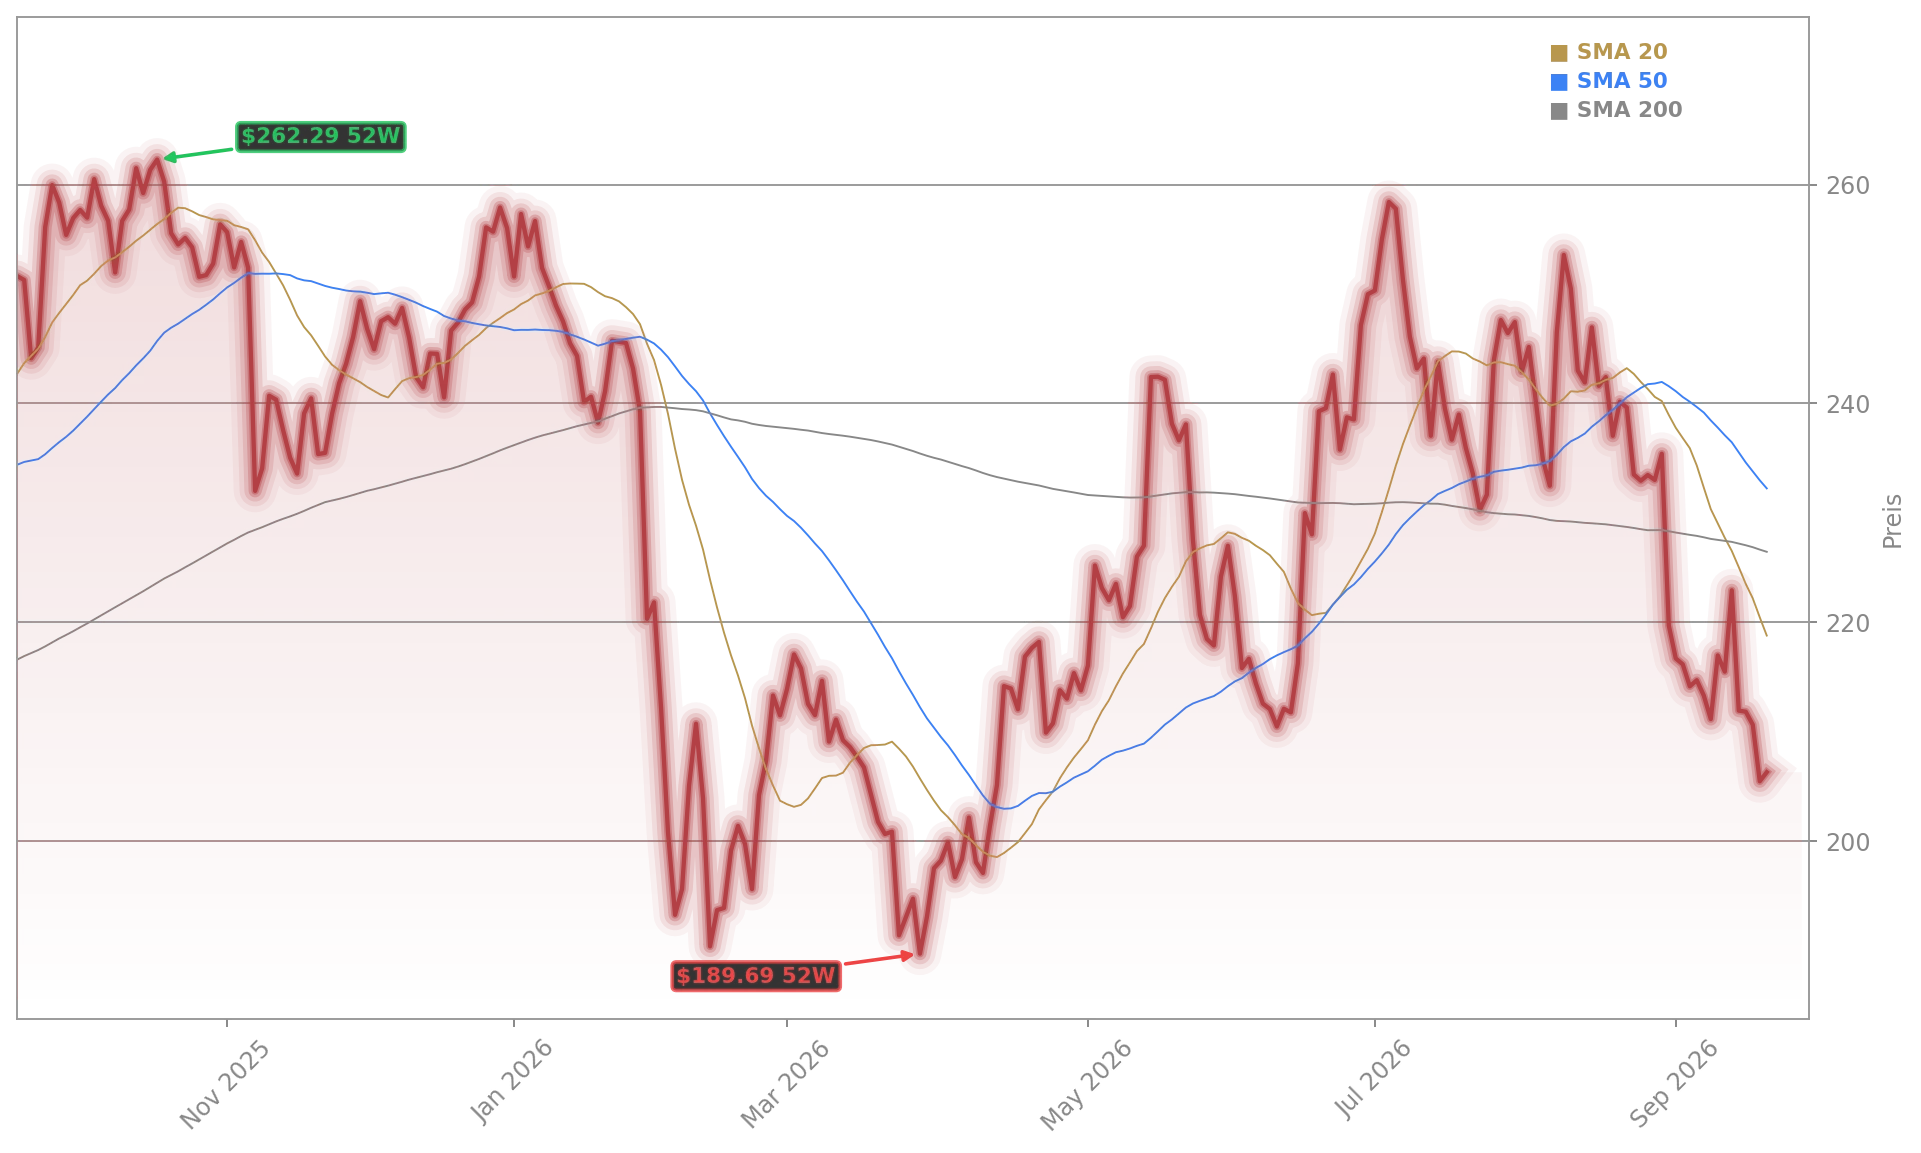
Schlusskurs 205,99$ -1,90% 22.09.26 22:10 Uhr MESZ
Take-Two Interactive Software, Inc.

Wird der GTA-6-Start zum Rekordquartal?

Der kommende Release von Grand Theft Auto 6 gilt als das wohl wichtigste Ereignis in der Geschichte von Take-Two Interactive Software. Marktbeobachter rechnen damit, dass bereits im Launch-Quartal, also im November und Dezember, mehr als 37 Millionen Einheiten verkauft werden könnten. Hochgerechnet ergäbe das einen Umsatz von rund drei Milliarden US-Dollar – allein zum Start. Für das Jahr 2027 erwarten Analysten ein Netbooking von etwa 8,2 Milliarden US-Dollar, was einen neuen Rekord bedeuten würde. Viele Investoren sind überzeugt, dass diese Dimensionen noch nicht vollständig im Kurs eingepreist sind.

Die Aktie hinkt dem Markt hinterher

Trotz der großen Erwartungen hat sich der Kurs zuletzt schwach entwickelt. Am Dienstag verlor das Papier 1,90 Prozent auf 205,99 US-Dollar. Die Aktie handelt unter ihrem 50-Tage-Durchschnitt und hat eine kurzfristige Aufwärtstrendlinie nach unten durchbrochen. Momentum-Indikatoren deuten auf weiteren Abgabedruck hin, als nächste Unterstützung gilt die Marke von 208,50 US-Dollar. Im Jahresvergleich hat Take-Two den S&P 500 deutlich unterperformt – ein Zeichen dafür, dass der Markt trotz aller Euphorie auch Risiken im hitzigen Geschäftsmodell mit hohen Entwicklungskosten sieht.

Take-Two Interactive Software Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten heben die Kursziele an

Die Zuversicht der Analystenhäuser ist dennoch groß. Die Investmentbank Chevery hat ihr Kursziel von 284 auf 313 US-Dollar angehoben und hält an einer Kaufempfehlung fest. Auch JP Morgan sieht Luft nach oben und taxiert das Ziel auf 310 US-Dollar. Im Konsens von 22 Research-Häusern ergibt sich ein durchschnittliches Kursziel von 296,95 US-Dollar bei einem Rating von „Moderate Buy“. Das impliziert erhebliches Aufwärtspotenzial gegenüber dem aktuellen Niveau.

Institutionelle Anleger stocken auf

Die institutionelle Seite zeigt sich ebenfalls engagiert. Die Bank of America hat eine neue Position im Wert von rund 599,4 Millionen US-Dollar aufgebaut, was etwa 1,28 Prozent des Unternehmens entspricht. Der National Pension Service erhöhte seinen Anteil um 10,0 Prozent auf 321.495 Aktien im Wert von 80,37 Millionen US-Dollar. Auch Nykredit A/S und Corient Private Wealth bauten ihre Engagements aus. Insgesamt halten institutionelle Investoren 95,46 Prozent der Anteile. Auf der anderen Seite verkaufte Director Ellen Siminoff 334 Aktien über einen vorgeplanten Handelsplan.

Wie viel Fantasie steckt bereits im Kurs?

Ein Teil der Marktteilnehmer geht davon aus, dass ein erheblicher Teil der Erwartungen schon eingepreist ist. Die These vieler Optimisten lautet jedoch, dass die fundamentalen Rekordumsätze noch längst nicht vollständig berücksichtigt werden. Sobald das Spiel veröffentlicht ist, dürfte eine breite Medienwelle einsetzen – nicht nur unter Gaming-Fans, sondern auch unter Anlegern, die bislang nichts mit der Branche zu tun hatten. Diese Aufmerksamkeit könnte zusätzliche Käufer anziehen und dem Kurs neuen Schub verleihen.

Technische Hürden bleiben bestehen

Charttechnisch notiert die Aktie knapp unter dem sogenannten Point of Control bei 211 US-Dollar. Gelingt die Rückeroberung dieser Marke, rückt das Allzeithoch im Bereich von 265 US-Dollar in den Fokus. Solange der Kurs jedoch unter den gleitenden Durchschnitten bleibt, ist Vorsicht angebracht. Anleger sollten die kommenden Wochen genau beobachten, denn der Launch-Termin rückt näher und dürfte für erhöhte Volatilität sorgen.

Take-Two zwischen Leaks und Launch-Fieber

Die Nervosität rund um den GTA-6-Release ist kein neues Phänomen: Bereits Ende August sorgten durchgesickerte Inhalte für einen empfindlichen Kursrutsch, wie ein Bericht über die Take-Two-Aktie und die Leaks vor dem Release zeigt. Dass Hype und Rückschläge derzeit eng beieinanderliegen, verdeutlicht auch der Blick auf andere Branchen: Selbst im Gesundheitssektor treiben Innovationshoffnungen die Kurse, etwa bei Amgen und dem möglichen Durchbruch beim Sjögren-Syndrom.

Fazit

Unterm Strich steht Take-Two vor dem wohl größten Launch der Firmengeschichte, während die Aktie technisch angeschlagen bleibt und unter ihren gleitenden Durchschnitten notiert. Für Anleger bedeutet das eine spannende Gemengelage aus erheblichem Analystenpotenzial und kurzfristigem Abgabedruck. Die kommenden Wochen bis zum GTA-6-Start dürften zeigen, ob der Markt die Rekorderwartungen doch noch einpreist.

SK Hynix Intel: +3,4% nach Gesprächen über US-Chip-Fertigung in Ohio

Bahnt sich eine wegweisende Partnerschaft zwischen SK Hynix und Intel an, die die US-Chip-Produktion revolutionieren könnte?

Erwähnte Aktien
SKHY
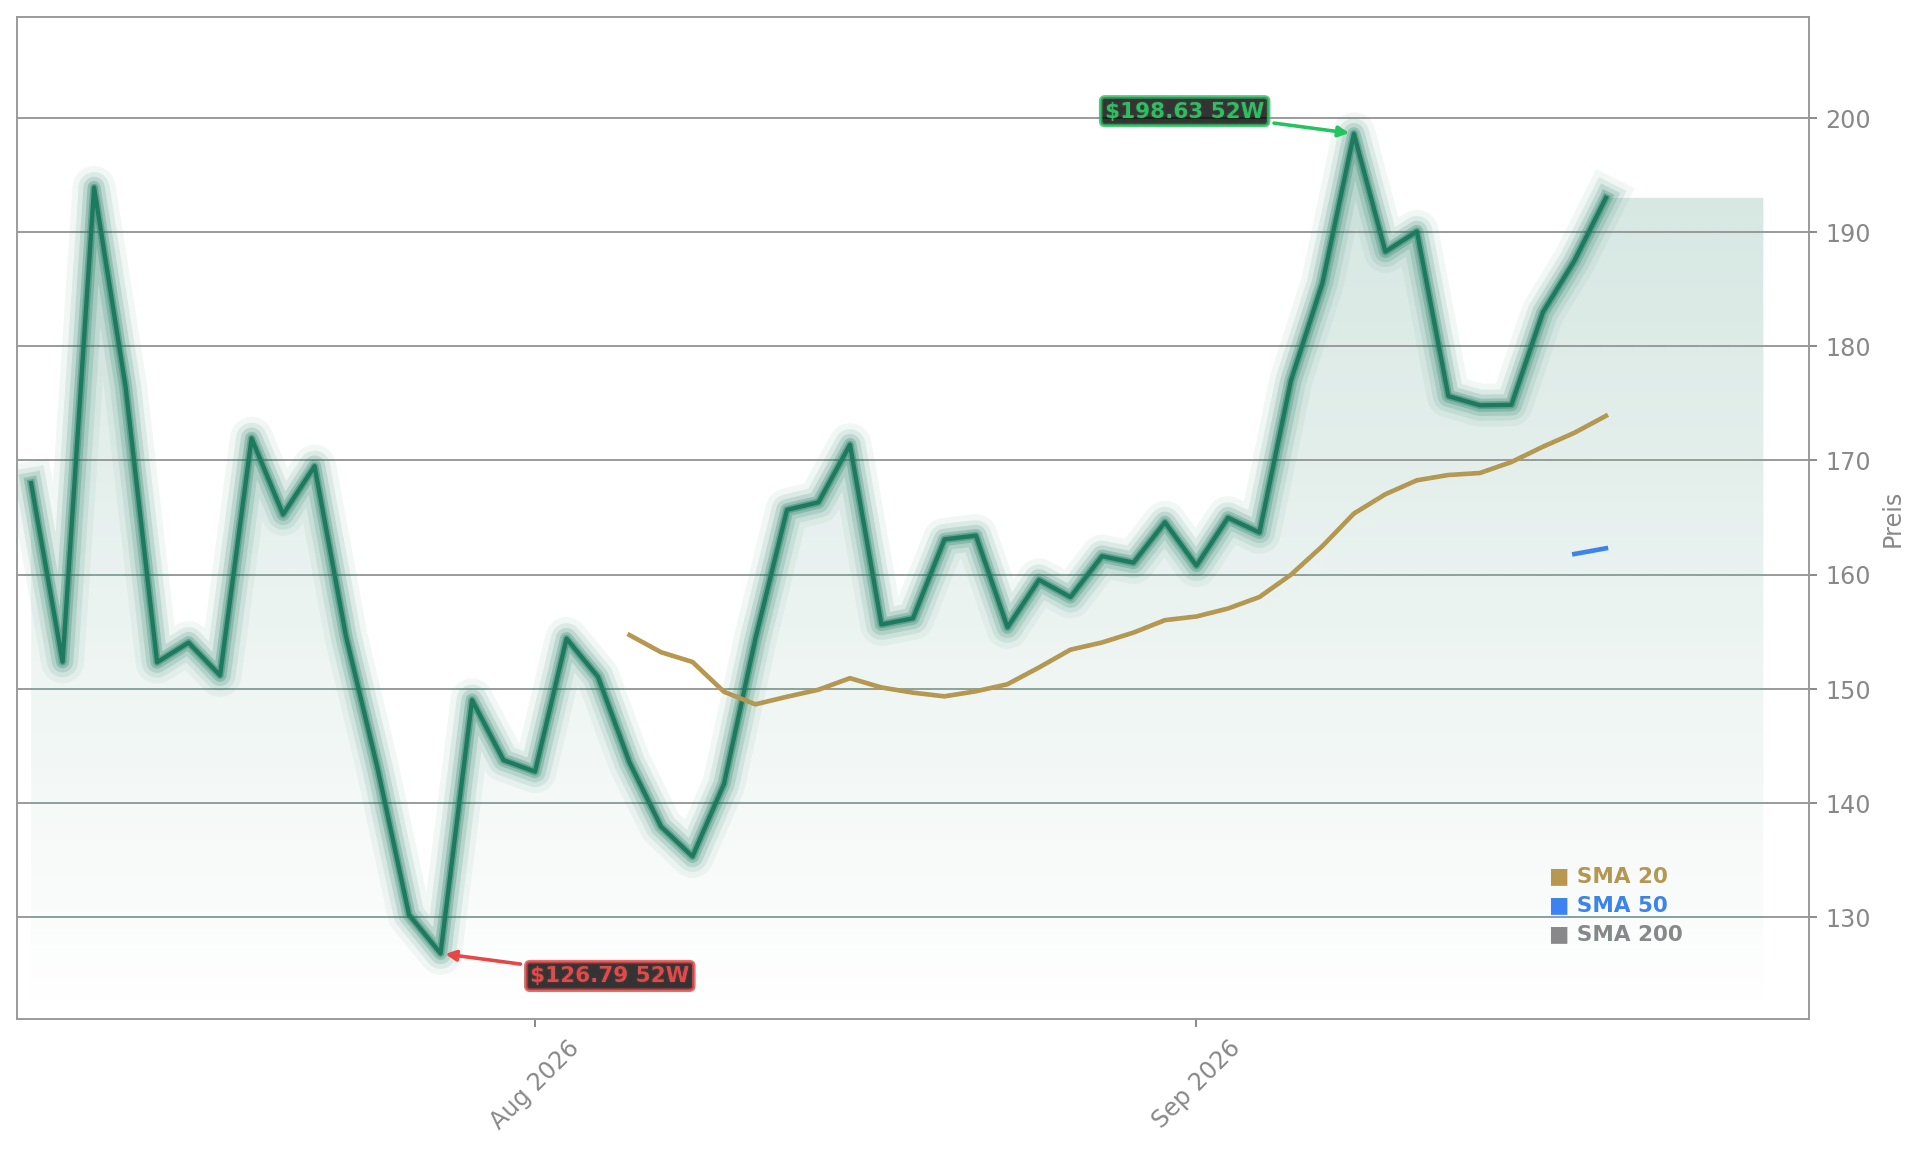
Schlusskurs 195,30$ +3,41% 22.09.26 22:05 Uhr MESZ
SK Hynix Inc.

Gespräche über Fertigung in Ohio

Zwischen SK Hynix und Intel bahnt sich eine weitreichende Partnerschaft an. Nach übereinstimmenden Berichten verhandeln beide Konzerne über die erstmalige Herstellung von Speicherchips in den USA. Im Gespräch ist, dass SK Hynix einen Teil von Intels neuer Fabrik in Ohio nutzt – entweder über eine Vermietung oder über ein gemeinsames Joint Venture, an dem sich auch große Cloud-Anbieter beteiligen könnten.

Für den südkoreanischen Konzern wäre das ein strategischer Coup. Bislang produziert das Unternehmen überwiegend in Asien. Eine Fertigung in den USA würde die Nähe zu den großen KI-Kunden herstellen und die Lieferketten für Abnehmer wie NVIDIA oder Microsoft absichern. Zugleich sinkt das politische Risiko, das mit einer einseitigen Abhängigkeit von asiatischen Produktionsstandorten verbunden ist.

Die Gespräche sind bislang nicht in Stein gemeißelt. Es handelt sich um Diskussionen, nicht um abgeschlossene Verträge. Dennoch zeigt die Meldung, wie ernst es dem Konzern mit dem Ausbau seiner US-Präsenz ist. SK Hynix plant ohnehin, rund 4 Milliarden US-Dollar in eine große Fabrik in den Vereinigten Staaten zu investieren.

Die Aktie reagiert mit deutlichem Plus

An der Börse kam die Nachricht gut an. Die SK Hynix-Aktie (SKHY) legte am Dienstag um 3,41 Prozent auf 195,30 US-Dollar zu, nachdem sie am Vortag bei 188,86 Dollar geschlossen hatte. Damit nähert sich der Wert der Marke von 200 Dollar, die von Marktbeobachtern als wichtige Widerstandszone gehandelt wird.

Der Kursanstieg fügt sich in ein positives Bild für den gesamten Speicherchip-Sektor ein. Angetrieben vom KI-Boom und der rasant steigenden Nachfrage nach Halbleiterprodukten konnten sich in diesem Jahr vor allem Speicherchiphersteller wie Micron, SanDisk und SK Hynix stark entwickeln. Die Nachfrage nach High-Bandwidth-Memory (HBM) für KI-Beschleuniger bleibt das zentrale Wachstumsfeld.

SK Hynix Intel Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten sehen weiteres Potenzial

Die Analystenhäuser zeigen sich mehrheitlich optimistisch. Needham & Company LLC hob das Kursziel für SK Hynix von 200 auf 220 Dollar an und bestätigte die Einstufung “Buy”. Das impliziert ein Potenzial von rund 41 Prozent gegenüber dem damaligen Kursniveau. Auch Zacks Investment Research bewertet die Aktie mit “Buy”, während Intel lediglich mit “Hold” eingestuft wird.

JPMorgan empfahl zuletzt, die Aktie weiter aufzustocken. Als Begründung nannte die Bank die erwartete Stimmungsverbesserung durch das laufende Aktienrückkaufprogramm. SK Hynix hatte ein Rückkaufvolumen von 40 Billionen Won (rund 29 Milliarden Dollar) angekündigt. Einem Bericht zufolge könnte der Konzern bis 2027 weitere 130 Milliarden Dollar über Buybacks und andere Aktionärsprogramme ausschütten.

Warum die Konkurrenz beflügelt

Ein wichtiger Treiber für die Aktie ist die Konkurrenzsituation mit Samsung Electronics. Beide Unternehmen dominieren den südkoreanischen Markt und sind im KOSPI-Index sowie im kleineren KOSDAQ-Index stark gewichtet. Im kleineren Index machen die beiden Konzerne zusammengenommen rund 50 Prozent aus – eine Größenordnung, die die systemrelevante Bedeutung für Südkorea unterstreicht.

Der Wettbewerb zwischen den beiden Konzernen wirkt dabei als Katalysator. Beide investieren massiv in neue Technologien und Kapazitäten, was den Fortschritt in der Speicherchip-Branche beschleunigt. Für SK Hynix spricht dabei die führende Position im Bereich HBM, die das Unternehmen zu einem zentralen Zulieferer für KI-Beschleuniger macht.

Risiken bleiben bestehen

Trotz der positiven Aussichten gibt es auch warnende Stimmen. Die Aktie ist für ihre hohe Schwankungsbreite bekannt – Tagesbewegungen von 10 bis 15 Prozent sind keine Seltenheit. Marktbeobachter weisen darauf hin, dass der aktuelle Aufwärtstrend korrektiv wirken könnte und eine vorsichtige Positionierung ratsam bleibt.

Hinzu kommt die Unsicherheit über die weitere Entwicklung der KI-Nachfrage. Sorgen über eine mögliche Verlangsamung der KI-Investitionen hatten den Kurs zuletzt belastet. Diese Ängste geraten jedoch zunehmend in den Hintergrund, da die Nachfrage nach Speicherchips ungebrochen hoch bleibt.

Die geplante US-Produktion könnte sich als entscheidender Wettbewerbsvorteil erweisen. Sollte die Kooperation zustande kommen, wäre SK Hynix der erste große Speicherchip-Hersteller mit einer bedeutenden Fertigungspräsenz in den Vereinigten Staaten – ein Pfund, mit dem sich gegenüber Kunden und politischen Entscheidungsträgern wuchern lässt.

SK Hynix und Intel treiben die US-Chip-Produktion voran

Die jüngste Entwicklung reiht sich in eine Serie positiver Nachrichten für den Speicherchip-Sektor ein. Bereits Mitte September sorgte die Aussicht auf eine US-Produktion von SK Hynix und Intel für einen Kurssprung von 5,39 Prozent und befeuerte die Fantasie der Anleger. Währenddessen zeigt sich auch in anderen Branchen, wie stark der Markt auf strukturelle Veränderungen reagiert – so etwa beim Stellenabbau bei Evonik, der die Aktie um 3,2 Prozent steigen ließ.

Fazit

Die mögliche Kooperation zwischen SK Hynix und Intel für eine US-Speicherchip-Produktion könnte die strategische Position des südkoreanischen Konzerns nachhaltig stärken und die Abhängigkeit von asiatischen Fertigungsstandorten reduzieren. Für Anleger bietet die Aktie mit einem Kursplus von 3,41 Prozent und mehrheitlich positiven Analystenratings weiterhin attraktives Potenzial. Ob die Gespräche tatsächlich zu einem Joint Venture führen, dürfte sich in den kommenden Wochen zeigen und den Kursverlauf maßgeblich beeinflussen.

Micron Zahlen-Vorschau: +5% Rallye vor erwartetem Gewinnsprung

Steht Micron Technology vor einem historischen Gewinnsprung, der die Aktie weiter beflügeln könnte?

Erwähnte Aktien
MU
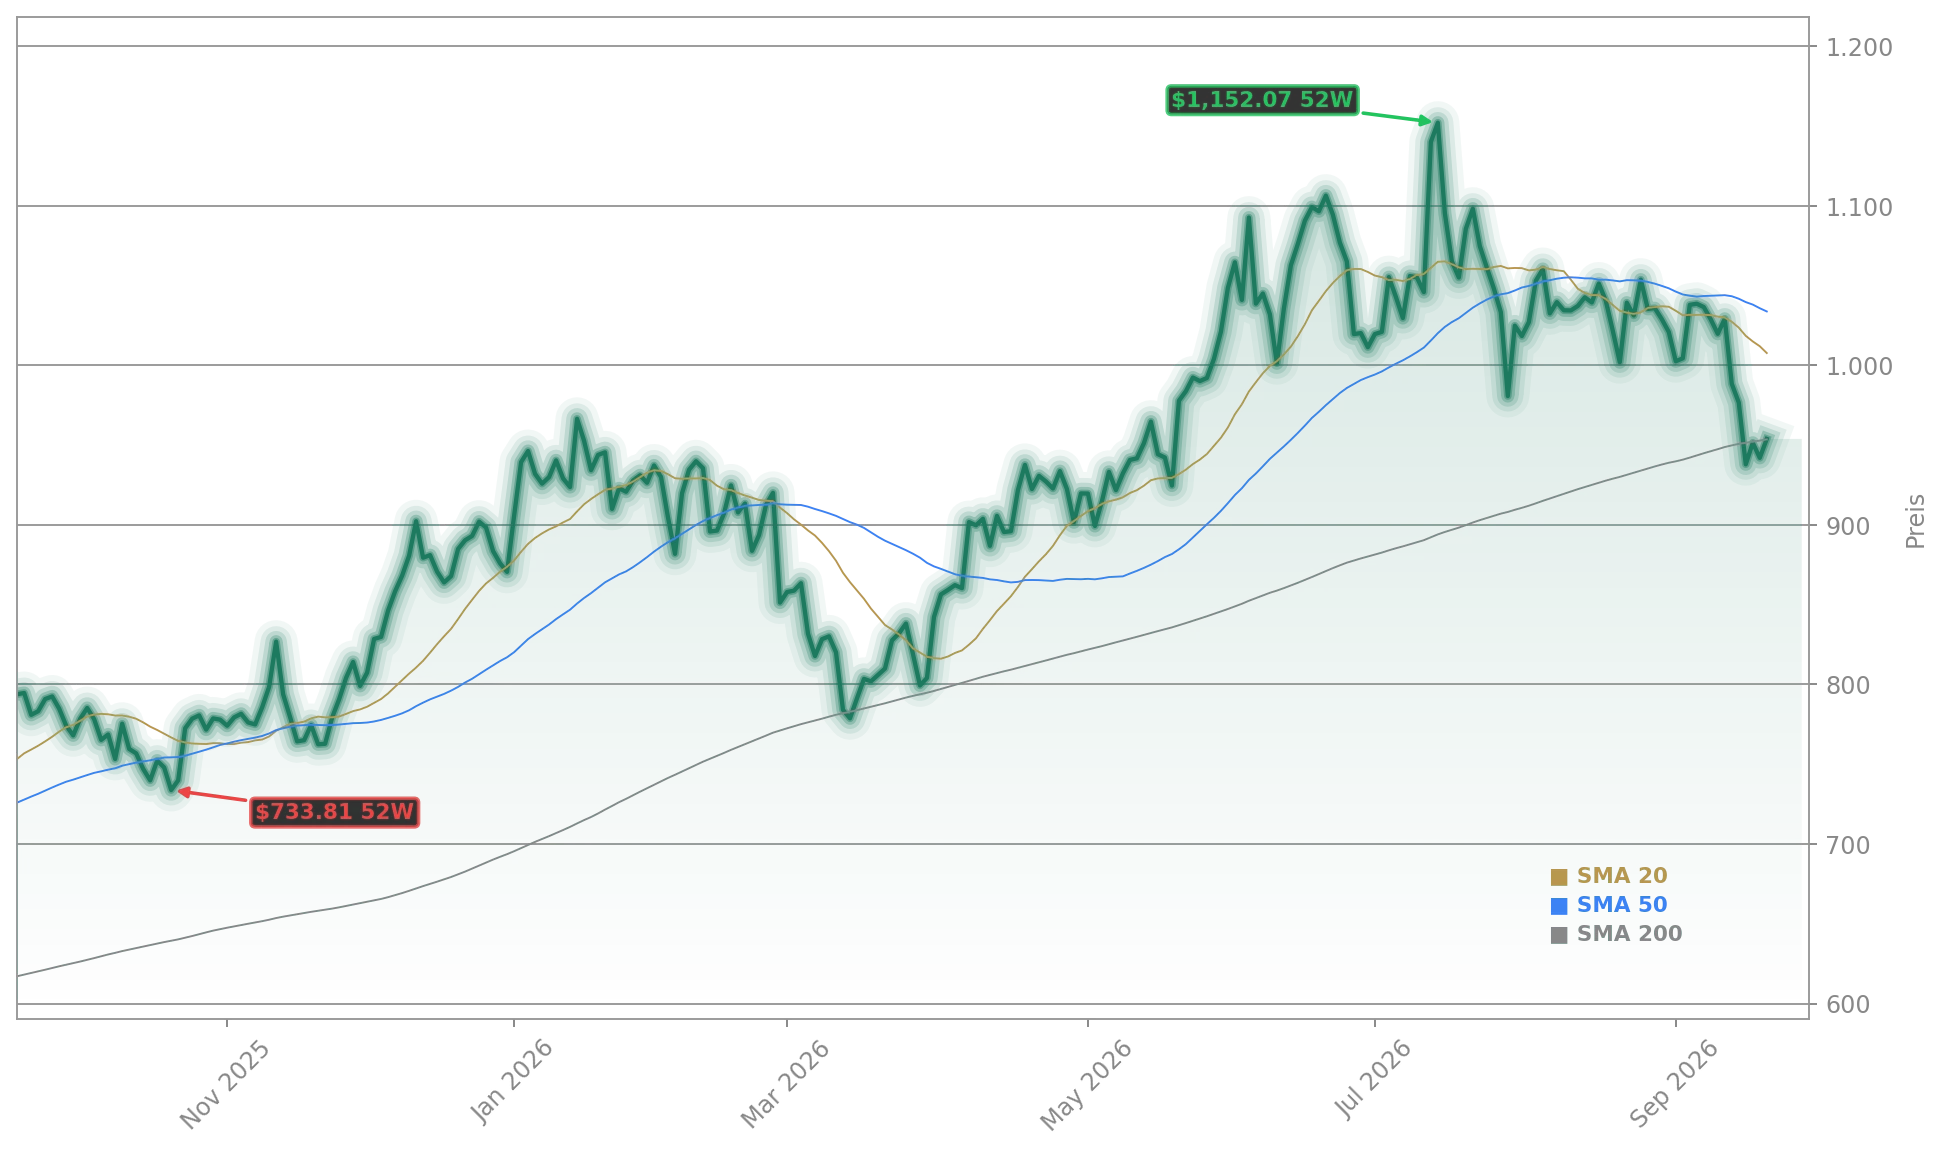
Aktuell 1.093,78$ +4,99% 22.09.26 21:45 Uhr MESZ
Micron Technology, Inc.

Ein Gewinnsprung von fast 1.000 Prozent?

Am 30. September wird Micron Technology seine Zahlen für das abgelaufene vierte Geschäftsquartal vorlegen. Die Erwartungen sind enorm: Analysten rechnen im Schnitt mit einem Gewinn je Aktie von rund 31,30 Dollar, nach 3,03 Dollar im Vorjahresquartal – ein Anstieg um fast das Zehnfache. Beim Umsatz erwarten die Experten etwa 50,6 Milliarden Dollar. Der Konzern selbst hatte für das Quartal einen Umsatz von 50 Milliarden Dollar und einen Gewinn je Aktie von rund 31 Dollar in Aussicht gestellt.

Die Micron Quartalszahlen gelten als wichtiger Gradmesser für die gesamte Speicherbranche. Im dritten Geschäftsquartal hatte der Konzern bereits 41,46 Milliarden Dollar umgesetzt – ein Plus von 345,7 Prozent gegenüber dem Vorjahr – bei einer Bruttomarge von 84,9 Prozent.

Stifel bestätigt Kursziel von 1.500 Dollar

Die Analystenhäuser haben ihre Erwartungen vor dem Berichtstermin deutlich angehoben. Stifel hat seine Kaufempfehlung und das Kursziel von 1.500 Dollar bestätigt und verweist auf die anhaltende Stärke des Speichermarktes sowie die solide Finanzlage des Unternehmens. Die Experten erwarten, dass die Ergebnisse für das vierte und erste Quartal über den Konsensschätzungen liegen werden, wenngleich die Spielräume wegen der begrenzten Lieferkapazitäten etwas enger sind.

Die Spanne der Kursziele reicht aktuell von 1.150 bis 2.000 Dollar. Das durchschnittliche Kursziel liegt bei rund 1.513 Dollar und damit deutlich über dem aktuellen Kursniveau. Von den erfassten Analysten stufen 9 die Aktie mit “Strong Buy” und 35 mit “Buy” ein, während 4 ein “Hold”-Rating vergeben. Verkaufsempfehlungen gibt es keine.

Micron Technology Aktienchart - 252 Tage Kursverlauf - September 2026

Bewertung bleibt trotz Rally günstig

Trotz des Kursanstiegs von mehr als 266 Prozent seit Jahresbeginn notiert Micron Technology auf Basis der Gewinnschätzungen für die kommenden zwölf Monate nur mit einem Kurs-Gewinn-Verhältnis von etwa 7. Damit gehört der Speicherriese zu den günstigsten großen Technologiewerten in den USA. Diese Bewertungslücke erklären Analysten mit der traditionellen Zyklizität der Speicherbranche, in der auf Phasen hoher Profitabilität häufig Abschwünge folgen.

Micron versucht, diesen Zyklus mit langfristigen Kundenverträgen abzufedern. Nach Angaben des Unternehmens wurden 16 strategische Kundenvereinbarungen abgeschlossen, die rund 20 Prozent des DRAM-Volumens und ein Drittel des NAND-Volumens abdecken. Das kumulierte Mindestumsatzvolumen beläuft sich auf 100 Milliarden Dollar, mit Preisuntergrenzen, die deutlich über den früheren Spitzenmargen liegen sollen.

Wie weit kann die Aktie noch steigen?

Charttechnisch hat die Aktie nach dem Rücksetzer auf 902,60 Dollar Mitte September wieder Fahrt aufgenommen und notiert am Dienstag bei 1.093,78 Dollar – ein Plus von knapp 5 Prozent gegenüber dem Vortag. Das Allzeithoch liegt bei 1.255 Dollar und rückt damit wieder in greifbare Nähe. Als unmittelbare Hürde gilt der Widerstand bei 1.041 Dollar, den die Aktie bereits übersprungen hat. Gelingt ein Ausbruch über das Allzeithoch, wäre der Weg für neue Rekordmarken frei.

Als Risiko gilt die Nachricht, dass der chinesische Hersteller CXMT eine neue Speicherchip-Plattform in Massenproduktion gebracht hat. Der Acer-Chef hatte zuletzt angedeutet, dass die Preise für Speicherchips bereits im ersten Quartal 2027 unter Druck geraten könnten. Auch ein möglicher Streik in Taiwans Produktionsstätten, wo Hunderte Mitarbeiter wegen ausbleibender Bonuszahlungen protestieren, bleibt ein Unsicherheitsfaktor.

Der Speicherriese im Fokus der Anleger

Die Erwartungen an den Speicherriesen sind bereits seit Wochen hoch, wie ein Blick auf die jüngste Micron-Quartalsvorschau zur Rally auf 980 Dollar zeigt. Währenddessen richtet sich die Aufmerksamkeit an den Märkten auch auf andere Branchen, etwa auf die Moderna-Rallye vor den entscheidenden ESMO-Daten. Beide Beispiele zeigen, wie stark einzelne Unternehmen derzeit von der Fantasie der Anleger getragen werden.

I think there’s more juice left in the memory stocks, including Micron. You know, could be two or three X’s from here.
— Eric Jackson, EMJ Capital
Fazit

Micron Technology steht vor einem entscheidenden Quartalsbericht, der bei einem erwarteten Gewinnsprung auf rund 31 Dollar je Aktie und einem Umsatz von über 50 Milliarden Dollar die Weichen für die weitere Entwicklung stellen dürfte. Für Anleger bleibt die Aktie trotz der starken Rally mit einem Kurs-Gewinn-Verhältnis von etwa 7 auf Basis der kommenden Gewinne vergleichsweise günstig bewertet. Ob der Ausbruch über das Allzeithoch von 1.255 Dollar gelingt, wird maßgeblich davon abhängen, ob der Konzern die hohen Erwartungen am 30. September bestätigen kann.

Nebius Prognose +2.1%: Ignoriert der Markt Redburns Crash-Warnung?

Trotz einer drastischen Verkaufsempfehlung von Redburn steigt die Nebius Aktie – steckt dahinter eine fundamentale Fehleinschätzung oder ein unaufhaltsamer KI-Boom?

Erwähnte Aktien
NBIS
NBIS
Aktuell 236,68$ +2,12% 22.09.26 21:25 Uhr MESZ
NEBIUS GROUP NV

Redburn sieht erhebliches Abwärtsrisiko

Die Investmentbank Rothschild (Redburn) hat die Coverage für die Nebius Group mit einem Verkaufsrating und einem Kursziel von lediglich 84 Dollar aufgenommen. Das impliziert einen Rückgang von mehr als 60 Prozent gegenüber dem aktuellen Niveau von 236,68 Dollar. Die Argumentation der Analysten stützt sich auf die wachsende Konkurrenz durch Hyperscaler wie Meta, Microsoft und Amazon, die eigene Rechenkapazitäten in großem Stil aufbauen und Neocloud-Anbieter zunehmend verdrängen könnten. Zudem verweisen die Analysten auf die Schuldenlage und Zinsrisiken, die besonders Unternehmen ohne positive Erträge belasten.

Das Cloud-Geschäft trägt das Wachstum

Diesen Bedenken steht eine beeindruckende operative Entwicklung gegenüber. Im zweiten Quartal 2026 erzielte das Unternehmen einen Umsatz von 582,3 Millionen Dollar, ein Plus von 454 Prozent im Jahresvergleich. Der Verlust je Aktie fiel mit 0,68 Dollar etwas geringer aus als erwartet. Für das dritte und vierte Quartal erwarten Analysten Wachstumsraten von 521 beziehungsweise 535 Prozent. Unterstützt wird die Expansion durch eine Kapitalerhöhung von 5,75 Milliarden Dollar über Wandelanleihen, die unter anderem in den Ausbau von Rechenzentren und den Kauf von GPUs fließen soll. Die Partnerschaften mit Meta und Palantir gelten als wichtige Katalysatoren.

Nebius Group Aktienchart - 252 Tage Kursverlauf - September 2026

Goldman Sachs blickt auf das Jahr 2028

Die Investmentbank Goldman Sachs erwartet, dass Nebius erst 2028 auf der Gewinnseite ankommt – mit knapp 8 Dollar je Aktie. Voraussetzung dafür ist ein Umsatzanstieg in Richtung 25 Milliarden Dollar, was gegenüber 2027 fast eine Verdoppelung bedeuten würde. Bei einem 30- bis 31-fachen Kurs-Gewinn-Verhältnis für 2028 erscheint die Bewertung aus Sicht der Analysten nicht überzogen. Die Geschäftsführung betont, man könne bereits sämtliche Kapazitäten für 2027 problemlos verkaufen, halte aber bewusst Kapazität zurück, um höherwertige Kunden und bessere Preise zu erzielen.

Wie reagieren Anleger auf die Verkaufsempfehlung?

Bislang zeigt sich der Markt unbeeindruckt. Die Aktie notiert weiterhin deutlich über ihrem 20-Wochen-Durchschnitt, der Trend bleibt aufwärts gerichtet. Seit Jahresbeginn steht ein Plus von rund 180 Prozent zu Buche. Die Short-Quote liegt bei über 16 Prozent, was bei anhaltender Stärke zu einer Short-Eindeckung und heftigen Kursbewegungen führen könnte. Ein bekannter Wachstumsinvestor sieht Nebius und Iron als die beiden Hauptprofiteure des aufkommenden Open-Source-Trends bei KI-Modellen. Allerdings verkauften zuletzt mehrere Insider Aktien im Wert von insgesamt mehr als 46 Millionen Dollar, was bei einigen Beobachtern für Vorsicht sorgt.

Der Ausblick bleibt zweigeteilt

Die Bewertung der Aktie hängt maßgeblich davon ab, ob das Unternehmen seine aggressive Expansionsstrategie erfolgreich fortsetzen kann, ohne dabei die Kontrolle über die Kosten zu verlieren. Ein langfristig angenommener operativer Gewinn von 30 Prozent, orientiert an etablierten Cloud-Anbietern, dient vielen Investoren als Orientierung. Bis dahin bleibt die Aktie eine Wette auf die Zukunft der KI-Infrastruktur – mit erheblichem Chancenpotenzial, aber auch entsprechendem Risiko.

Preiserhöhung und KI-Rallye im Fokus

Die jüngste Ankündigung einer Preiserhöhung von bis zu 20 Prozent für GPU-Cloud-Dienste sorgt bei Nebius für Diskussionen über die Reaktion von Kunden und Anlegern. Gleichzeitig zeigt sich, wie stark die KI-Revolution derzeit den gesamten Technologiesektor befeuert – so sieht Rosenblatt bei SanDisk ein Kurspotenzial von 35 Prozent.

Fazit

Die Nebius Group bleibt eine hochgradig umstrittene KI-Aktie, bei der optimistische Wachstumsprognosen auf erhebliche Bewertungsrisiken treffen. Für Anleger bedeutet das eine bewusste Entscheidung zwischen hohem Chancenpotenzial und einem möglichen Kursrücksetzer von über 60 Prozent. Ob die Rechnung aufgeht, wird sich an der Umsetzung der Expansionspläne und der künftigen Gewinnentwicklung zeigen.

Amgen Sjogren: +4.5% Kurssprung durch Studienerfolg & KI-Boost

Kann Amgen mit Dazodalibep und KI-Innovationen einen Durchbruch bei der Behandlung des Sjögren-Syndroms erzielen und die Aktie beflügeln?

Erwähnte Aktien
AMGN
Aktuell 409,74$ +4,51% 22.09.26 21:05 Uhr MESZ
Amgen Inc.

Durchbruch bei seltener Autoimmunerkrankung

Die Phase-3-Studie OASIZ 301 untersuchte Dazodalibep bei Erwachsenen mit Amgen Sjogren-Erkrankung und moderater bis schwerer systemischer Krankheitsaktivität. Gemessen am EULAR Sjögren’s Syndrome Disease Activity Index (ESSDAI) zeigte sich bereits ab Woche 4 eine Verbesserung, die bis Woche 48 der Studie anhielt. Der ESSDAI ist ein validiertes klinisches Instrument zur Bewertung der systemischen Krankheitsaktivität über verschiedene Organsysteme hinweg. Bemerkenswert: Derzeit gibt es keine von der FDA zugelassenen Medikamente zur Behandlung des Sjögren-Syndroms, einer systemischen Autoimmunerkrankung, die den gesamten Körper betrifft. Die Ergebnisse stützen das Potenzial für eine neue, hochdifferenzierte Behandlungsoption für Menschen mit dieser belastenden Erkrankung.

Weitere Studie schreitet voran

Neben der erfolgreichen OASIZ 301-Studie treibt der Konzern die klinische Entwicklung weiter voran. Die Phase-3-Studie OASIZ 303 zu Dazodalibep bei moderater bis schwerer symptomatischer Sjögren-Erkrankung soll im vierten Quartal 2026 abgeschlossen werden. Dazodalibep ist ein potenzieller First-in-Class-CD40L-Antagonist, der einen neuartigen Wirkmechanismus verfolgt. Sollten beide Studien erfolgreich verlaufen, könnte Amgen einen bedeutenden Markt erschließen, in dem bislang kein zugelassenes Medikament verfügbar ist.

Amgen Sjogren Aktienchart - 252 Tage Kursverlauf - September 2026

Künstliche Intelligenz beschleunigt die Forschung

Parallel zur klinischen Pipeline setzt der Biotech-Riese verstärkt auf künstliche Intelligenz, um Entwicklungszyklen drastisch zu verkürzen. Wie Chief Medical Officer Paul Burton darlegte, gelang es dem Unternehmen bereits, die Ausarbeitung regulatorischer Zulassungsdokumente von sechs Monaten auf sechs Wochen zu reduzieren. Das von Amgen entwickelte System ATOMIC steuert inzwischen zentrale Schritte der klinischen Erprobung: Es identifiziert geeignete Studienzentren, verknüpft Patienten mit passenden Programmen und übernimmt deren Registrierung. Zudem stützt der Konzern künftige Go- oder No-Go-Entscheidungen in den einzelnen Entwicklungsphasen auf automatisierte Datenanalysen. Als technologisches Fundament dienen umfassende humangenetische Datensätze der Tochter Decode Genetics sowie der Supercomputer Freyja. Bis Anfang der 2030er-Jahre rechnet Burton mit einer Reduktion der gesamten Entwicklungszeit um rund 25 Prozent.

Solide Ertragsbasis stützt die Pipeline

Die kostenintensiven klinischen Programme stützen sich auf eine solide Ertragslage aus dem Bestandsgeschäft. Im zweiten Quartal 2026 erzielte Amgen einen Umsatz von 10,05 Milliarden US-Dollar, was einem Zuwachs von 9,5 Prozent gegenüber dem Vorjahreszeitraum entsprach. Das bereinigte Ergebnis je Aktie lag mit 6,29 US-Dollar rund 12 Prozent über den Markterwartungen. Zu den wesentlichen Wachstumstreibern zählte das Cholesterinmedikament Repatha, dessen Quartalserlöse um 37 Prozent auf 953 Millionen US-Dollar zulegten. Mit den Fortschritten bei der Pipeline-Digitalisierung versucht der Konzern, diese Ertragsbasis langfristig durch effizientere Zulassungsverfahren abzusichern.

Analysten bewerten die Perspektiven unterschiedlich

Die Analystengemeinde zeigt sich gespalten. Die UBS hat ihr Kursziel für Amgen auf 430 Dollar von zuvor 440 Dollar gesenkt, behält aber die Einstufung “Buy” bei. Als Grund nannte die Schweizer Großbank Bedenken hinsichtlich der kommerziellen Aussichten des Wirkstoffs Olpasiran, nachdem ein Konkurrenzmedikament in einer Studie den primären Endpunkt verfehlt hatte. Andere Analysten hoben unterdessen ihre Gewinnschätzungen an. Das durchschnittliche faire Bewertungsziel liegt bei rund 388 Dollar, wobei einige Häuser auf das starke Produktportfolio und die angehobene Guidance verweisen, während andere Patentrisiken und Pipeline-Unsicherheiten betonen.

Kursreaktion und Marktposition

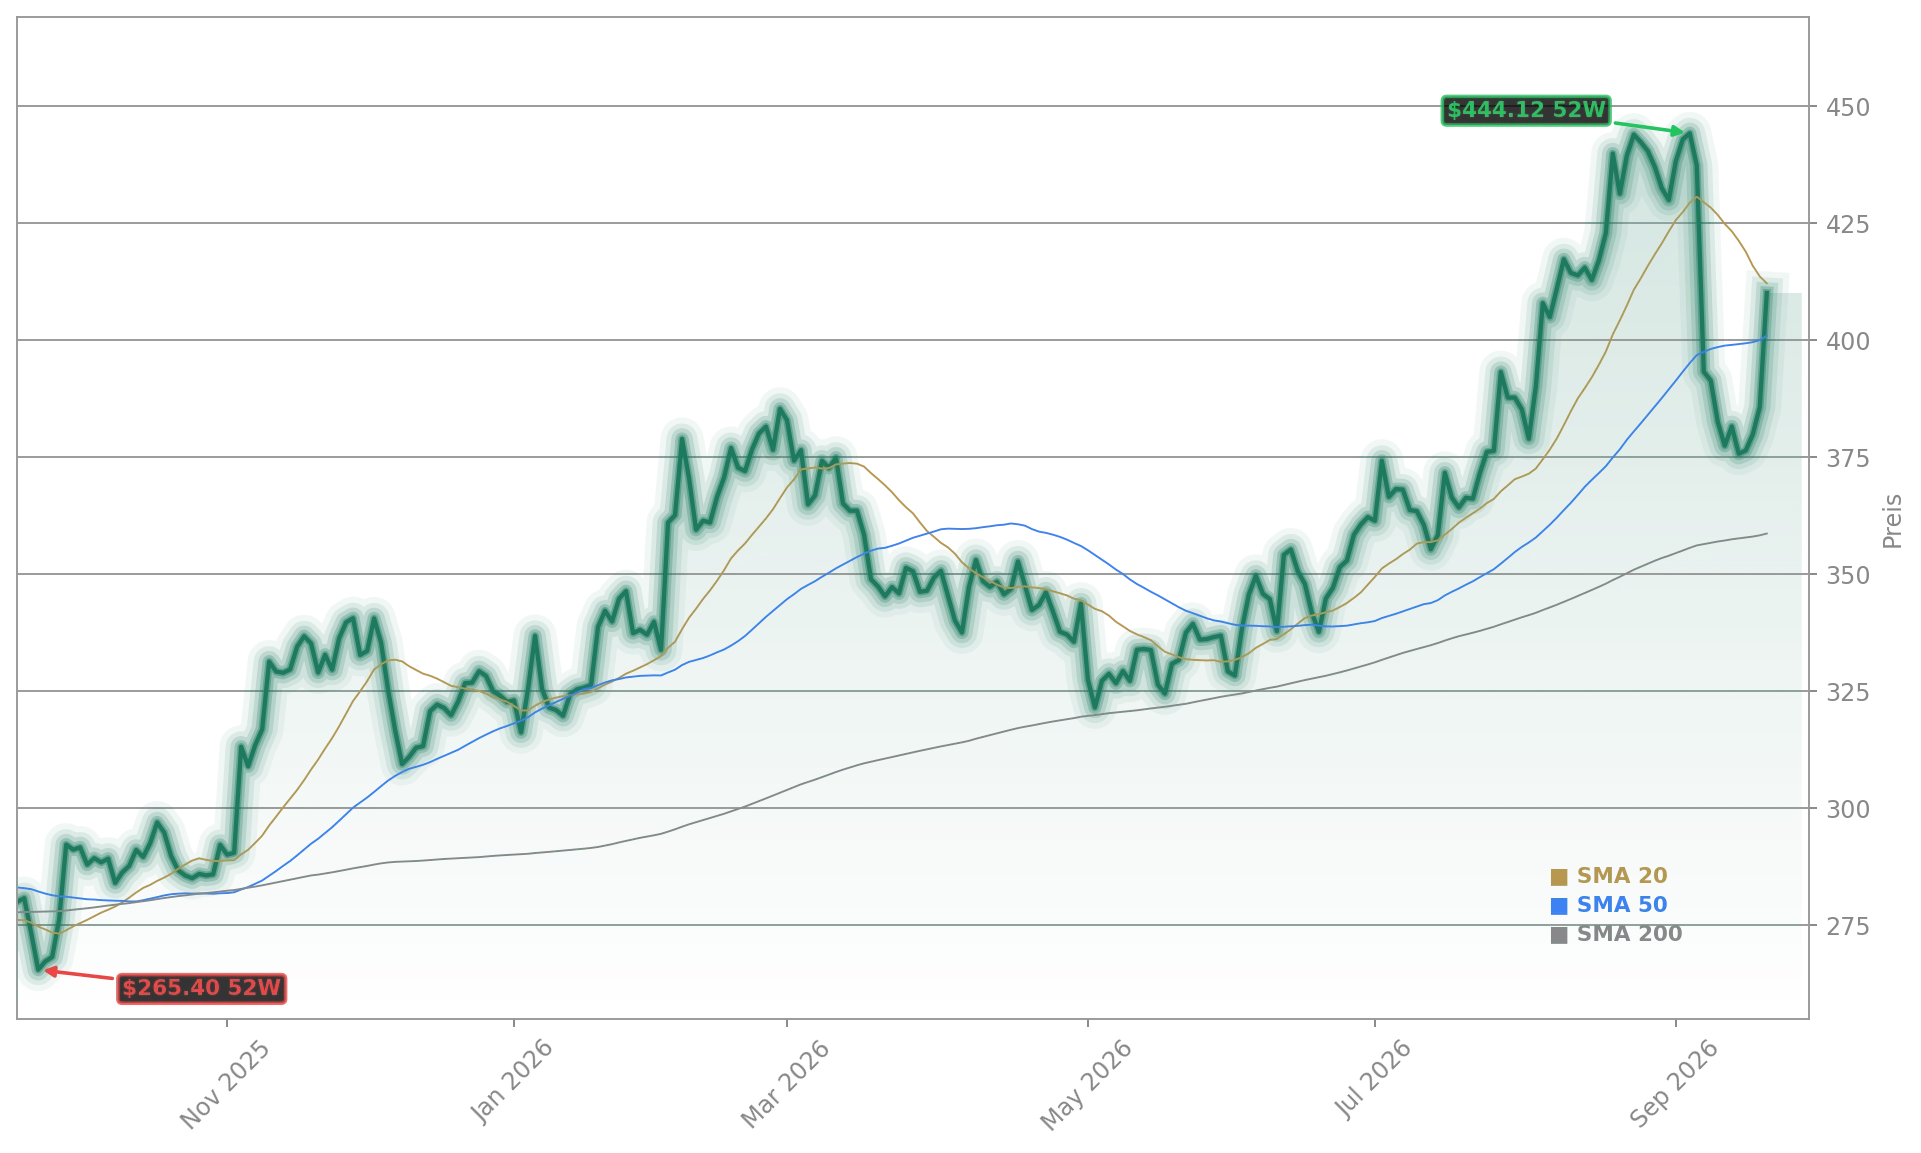
Die Aktie von Amgen (AMGN) legte am Dienstag um 4,51 Prozent auf 409,74 Dollar zu und führte damit den Dow Jones Industrial Average an. Das Papier übersprang die 50-Tage-Linie und setzte damit ein technisch positives Signal. Institutionelle Investoren halten rund 76,5 Prozent der Anteile, wobei zuletzt etwa Nykredit A S eine neue Position mit 135.233 Aktien im Wert von rund 49 Millionen Dollar aufbaute. Der Konzern schüttet weiterhin eine Quartalsdividende von 2,52 Dollar je Aktie aus.

Pipeline-Risiken und Sektor-Dynamik im Fokus

Die jüngste Kursentwicklung bei Amgen zeigt, wie stark externe Faktoren die Bewertung von Biotech-Unternehmen beeinflussen können. So sorgte ein gescheitertes Novartis-Studienergebnis für erheblichen Druck auf die Aktie des Konzerns, wie unsere Analyse zum Kursrücksetzer vom 8. September zeigt. Gleichzeitig bleibt der gesamte Biotechnologiesektor in Bewegung, was nicht zuletzt die jüngste Rallye bei Moderna vor den entscheidenden ESMO-Daten verdeutlicht. Beide Entwicklungen unterstreichen, wie wichtig belastbare Studiendaten für die langfristige Bewertung von Pharma- und Biotechwerten sind.

The Dow up 115 points, being led higher by shares of drug maker Amgen. They’re up 2.5%.
— Analyst
Fazit

Amgen überzeugt mit positiven Phase-3-Daten zu Dazodalibep und einer KI-Plattform, die Entwicklungszyklen deutlich verkürzt. Für Anleger bietet der Konzern damit eine attraktive Mischung aus solider Dividendenbasis und vielversprechender Pipeline. Die im vierten Quartal 2026 erwarteten Ergebnisse der OASIZ 303-Studie dürften den nächsten wichtigen Impuls für die Aktie liefern.

Western Digital Aufschwung: Aktie steigt 3% im KI-Boom

Kann Western Digital seinen beeindruckenden Aufschwung im Sog des KI-Booms fortsetzen oder lauern ungesehene Risiken?

Erwähnte Aktien
WDC
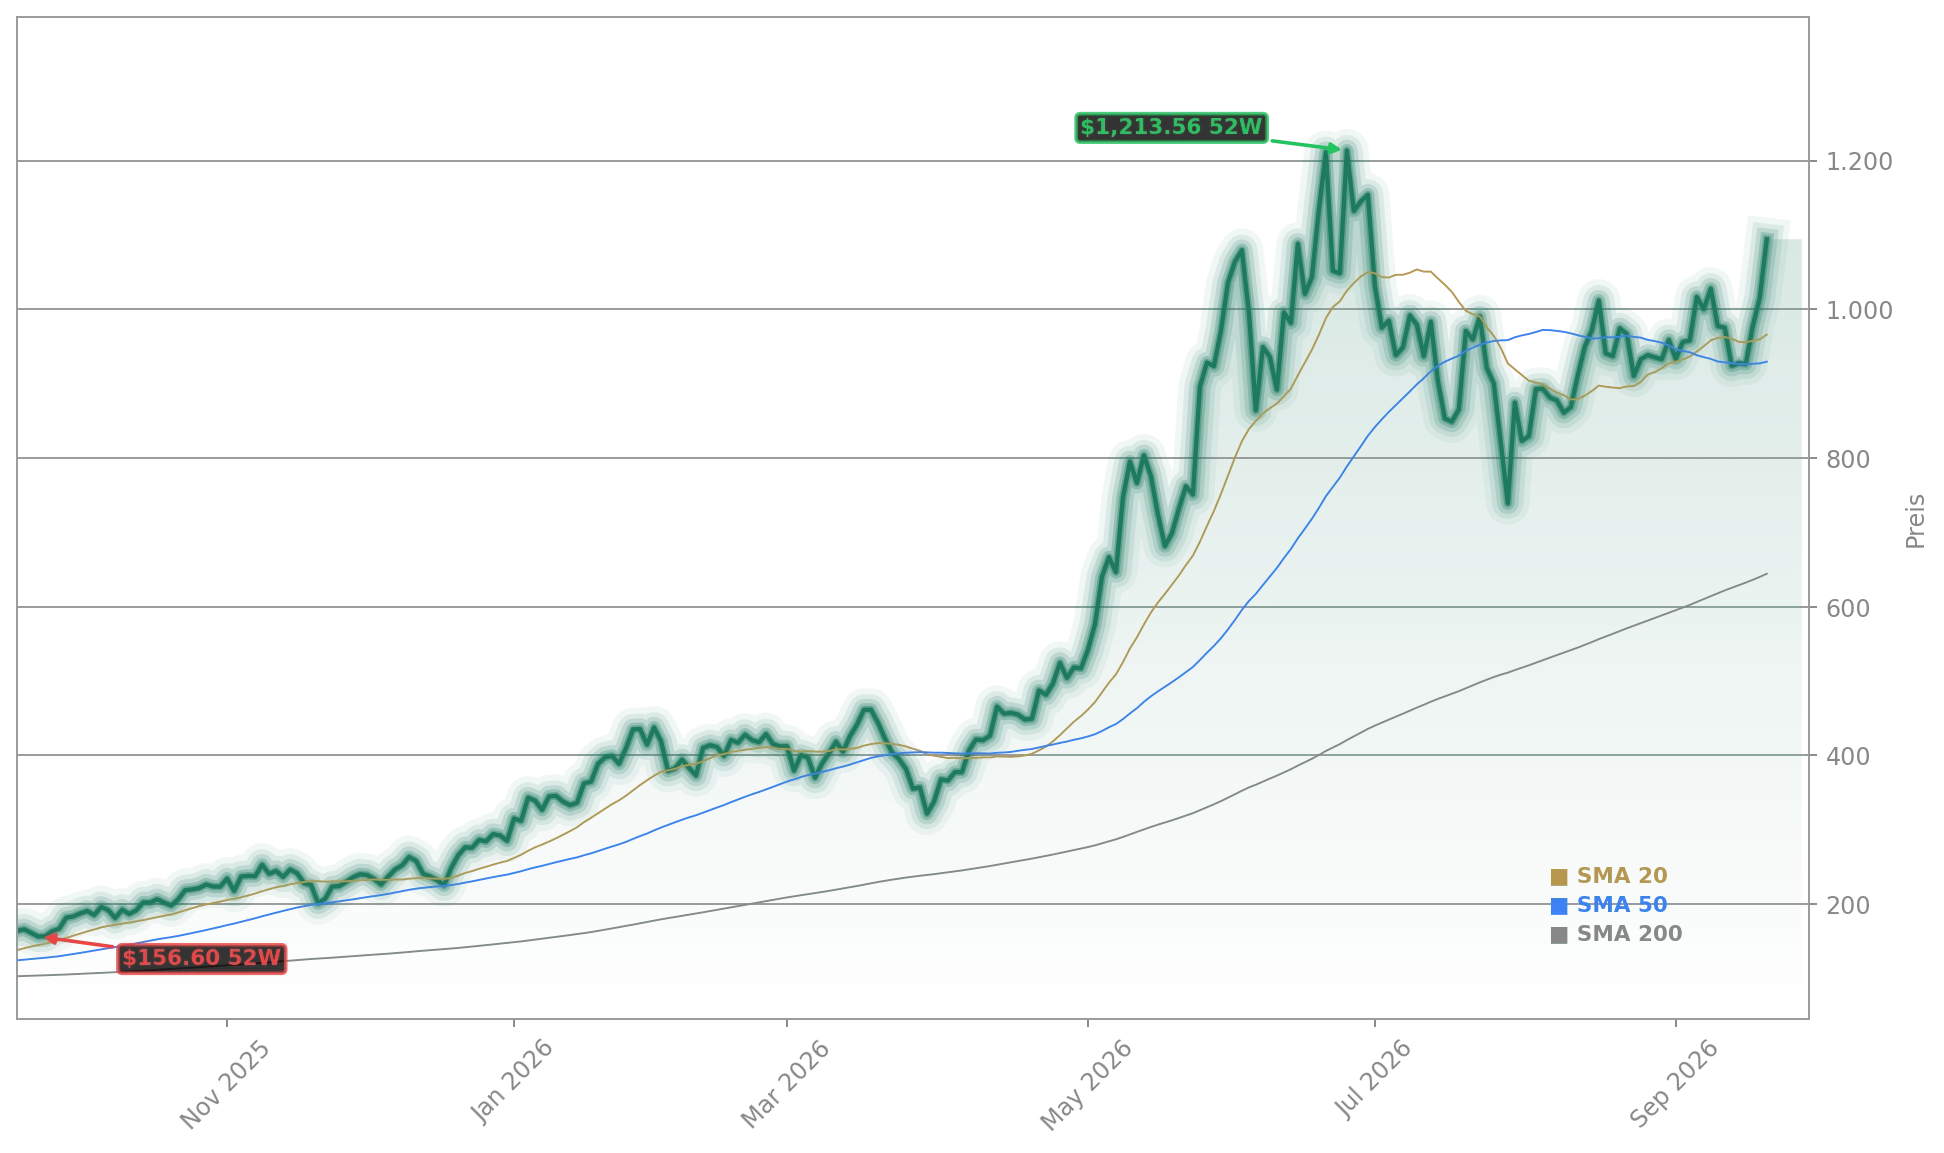
Aktuell 460,73$ +2,96% 22.09.26 20:45 Uhr MESZ
Western Digital Corp.

Was treibt die Aktie des Speicher-Spezialisten an?

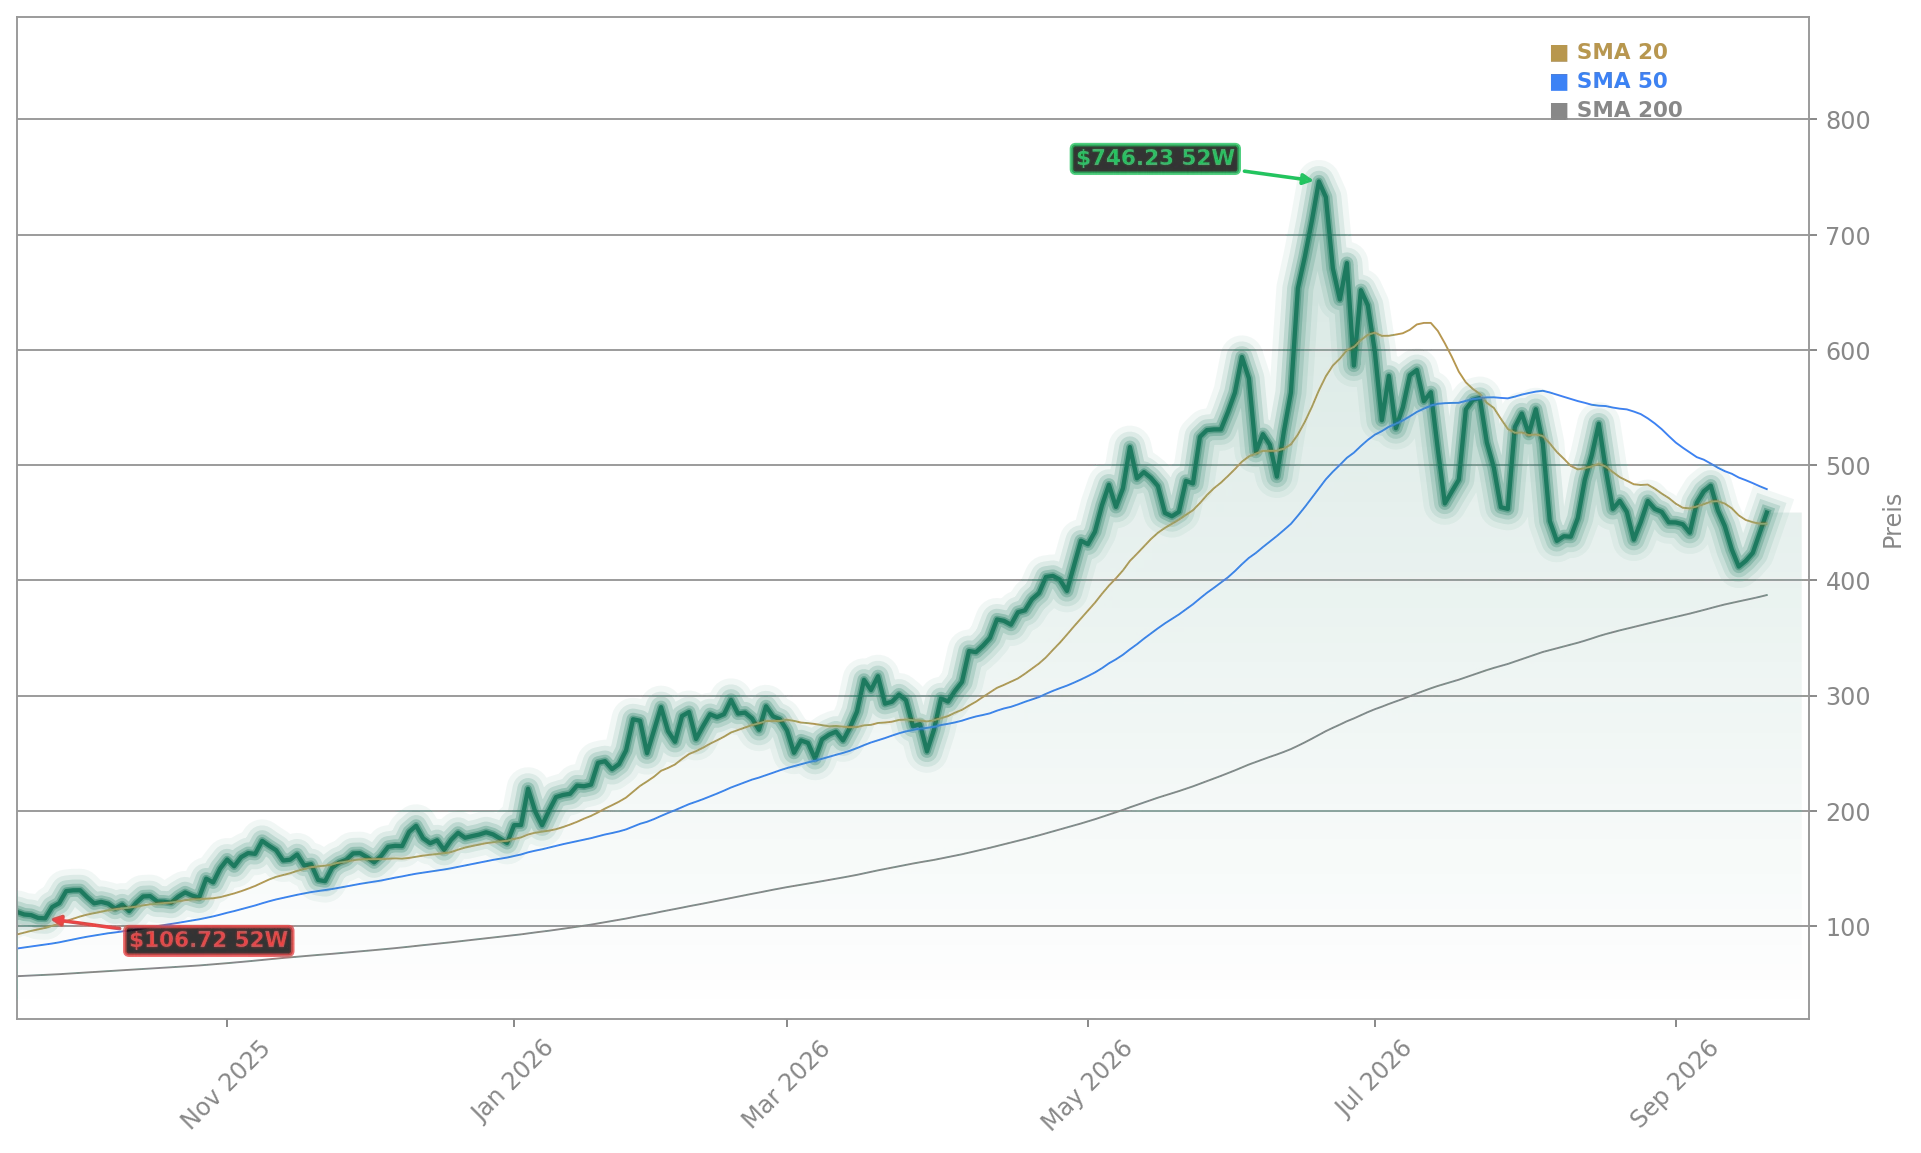
Die Western Digital Corp. (WDC) gehört zu den grossen Gewinnern des laufenden Jahres. Am Dienstag notierte die Aktie bei 460,73 Dollar, ein Plus von 2,96 Prozent gegenüber dem Vortagesschluss von 448,17 Dollar. Der Speichermarkt befindet sich in einer Phase aussergewöhnlich starker Nachfrage, die vor allem von der rasant wachsenden KI-Infrastruktur getragen wird. Rechenzentren benötigen immer grössere Mengen an Massenspeicher, um die Datenmengen zu bewältigen, die durch KI-Modelle und Cloud-Anwendungen entstehen.

Wie stark die Rally in diesem Sektor bereits ist, zeigt ein Blick auf die längerfristige Entwicklung. Seit dem Beginn des aktuellen Aufwärtstrends hat die Aktie laut Marktbeobachtern rund 756 Prozent zugelegt. Auch Wettbewerber wie Micron Technology und Seagate Technology profitieren von derselben Dynamik. Der Speichersektor hat sich damit zu einem der stärksten Segmente innerhalb des Technologiesektors entwickelt.

Wie positioniert sich das Unternehmen im KI-Speichermarkt?

Nach der Abspaltung des Flash-Geschäfts in das eigenständige Unternehmen Sandisk konzentriert sich Western Digital auf klassische Festplatten (HDDs), insbesondere auf hochkapazitive Laufwerke für Rechenzentren. Diese Fokussierung erweist sich zunehmend als Vorteil: Während der Flash-Markt von starken Preisschwankungen geprägt ist, profitieren HDD-Hersteller von engen Angebotsbedingungen bei Enterprise-Laufwerken.

Analysten der Investmentbank Rosenblatt hatten zuletzt vor allem Sandisk positiv hervorgehoben, was auch dem Umfeld von Western Digital Auftrieb gab. Die Aktie des HDD-Spezialisten wurde dabei von der allgemeinen Stimmung im Speichersektor mitgetragen. Marktbeobachter weisen jedoch darauf hin, dass die Kursbewegung bei Western Digital moderater ausfällt als bei reinen Flash-Anbietern – ein Zeichen dafür, dass die spezifische Rosenblatt-Einschätzung eher Sandisk betrifft.

Die fundamentalen Kennzahlen des Konzerns können sich sehen lassen. Der Jahresumsatz liegt bei 12,92 Milliarden Dollar, der Nettogewinn bei 9,29 Milliarden Dollar. Die operative Marge erreicht 34,5 Prozent, die Free-Cashflow-Marge 27,2 Prozent. Diese Werte unterstreichen die verbesserte Effizienz des Unternehmens nach der strategischen Neuausrichtung.

Western Digital Aktienchart - 252 Tage Kursverlauf - September 2026

Welche Risiken sollten Anleger im Blick behalten?

Trotz der starken Entwicklung gibt es auch warnende Stimmen. In den vergangenen Wochen kam es im Technologiesektor mehrfach zu breiten VerkaufsWellen, die auch Western Digital erfassten. Anfang September verlor die Aktie an einem einzigen Handelstag 6,7 Prozent, als eine sektorweite Verkaufswelle die Hardware-Werte traf. Auch Insider-Verkäufe von Führungskräften und Direktoren wurden zuletzt registriert – ein Signal, das von Marktteilnehmern als mögliche Gewinnmitnahme interpretiert wird.

Ein weiterer Unsicherheitsfaktor bleibt die Angebotslage. Während Wettbewerber Seagate laut dem Investor David Sparks bereits Vertragssicherheit für 2027 und den Grossteil der Nearline-Kapazität bis 2028 vorweisen kann, fehlt Western Digital diese langfristige Visibilität über das Jahr 2026 hinaus. Sparks bevorzugt daher Seagate gegenüber Western Digital, obwohl beide Unternehmen von der KI-Nachfrage profitieren.

Analysten sehen weiteres Potenzial

Die Mehrheit der Analysten bleibt dennoch optimistisch. Das durchschnittliche Kursziel liegt bei 650,78 Dollar, was gegenüber dem aktuellen Kurs von 460,73 Dollar ein erhebliches Aufwärtspotenzial von rund 41 Prozent impliziert. Die Einstufung liegt mehrheitlich bei “Buy”. Die langfristige Bilanz kann sich ebenfalls sehen lassen: Wer vor 15 Jahren 100 Dollar in die Aktie investiert hätte, würde heute rund 1.988 Dollar besitzen – eine durchschnittliche Jahresrendite von 22,28 Prozent.

Die Marktkapitalisierung beträgt aktuell 162,85 Milliarden Dollar. Damit gehört der Konzern zu den Schwergewichten im Technologiesektor. Die enge Verschränkung mit dem KI-Ökosystem – von NVIDIA-beschleunigten Rechenzentren bis hin zu Cloud-Anbietern – dürfte die Nachfrage nach Speicherlösungen weiter stützen.

Fazit

Der Speicher-Spezialist bleibt einer der grossen Profiteure des KI-Booms, getragen von starken Margen und wachsender Nachfrage nach Massenspeichern. Für Anleger bedeutet das erhebliches Potenzial, aber auch volatile Phasen, wie die jüngsten sektorweiten Rücksetzer zeigen. Ob der Konzern die Visibilität über 2026 hinaus verbessern kann, dürfte über die weitere Kursentwicklung entscheiden.